2026/10/25晨报:美元、利率与风险事件主导跨资产定价
截至截稿,隔夜可确认的市场主线较少;今日高影响经济数据及其对美元、美债收益率的影响将成为交易重点。

查看市场晨报、盘前前瞻、热点快评、收盘复盘与本周关键事件。
截至截稿,隔夜可确认的市场主线较少;今日高影响经济数据及其对美元、美债收益率的影响将成为交易重点。
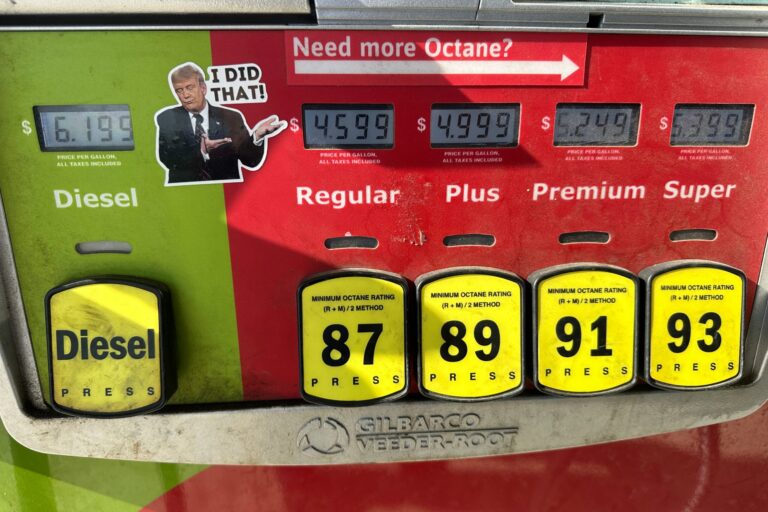
本周美国通胀、增长和联储政策信息将集中公布。PCE与GDP的组合决定利率预期能否转向,科技财报则检验AI投入能否转化为收入和利润。

CBRE正利用设施服务和数据中心相关收入缓冲高利率对物业交易、按揭发起及资本市场业务的压制。业务结构改善构成中期支撑,但并购执行、融资条件和高利率风险意味着短期判断仍应保持有条件。
AI财报要回答巨额投入能否转化为收入与利润,美联储则要说明高利率还会持续多久。未来一周的真正风险来自盈利预期与贴现率同时承压,而非单一事件本身。
三大美股指数收跌,但科技板块相对抗跌、能源板块创纪录新高,显示市场正从AI投入规模转向回报与融资成本审查。未来两周的科技巨头资本开支指引和美联储信号将决定这轮分化如何演变。
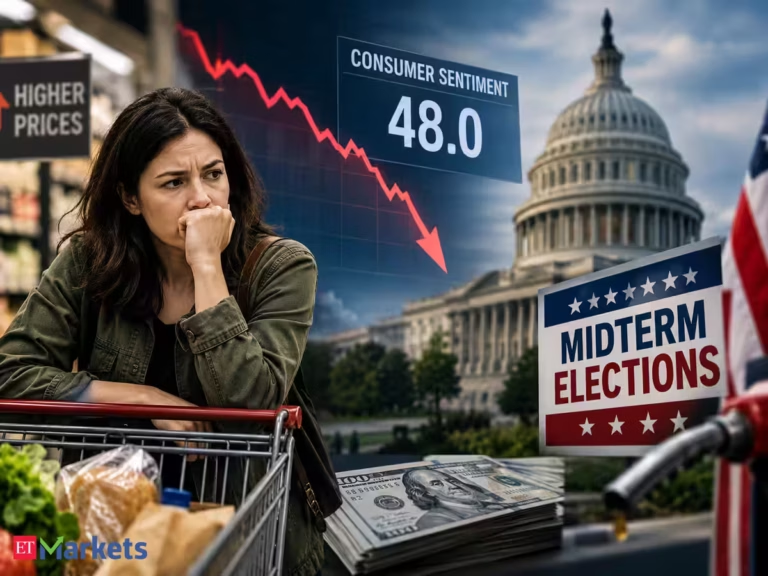
美国10月消费者信心终值为48.0,略低于9月但高于46.3的调查预期;一年期通胀预期升至4.7%。这组数据反映出增长压力与通胀压力并存,FOMC快速转向宽松的证据门槛因此提高。
截至截稿,隔夜可确认的市场主线较少;今日高影响经济数据及其对美元、美债收益率的影响将成为交易重点。
穆迪没有下调法国Aa3评级,但负面展望和高位债券收益率说明风险仍在。法国主权信用短期基准偏弱,下一步关键在于法德利差、预算执行及风险是否向欧洲银行和融资市场扩散。
CNBC盘中更新显示,WTI原油升破103美元、布伦特原油突破116美元,美股跌势由科技板块扩散至防御板块。若能源冲击继续推高12月加息预期,BTC与ETH短期基准偏弱;黄金则面临避险支撑与实际利率压制的拉锯。
美债资金回流与10年期收益率单日急跌释放出边际企稳信号,但供给放缓尚未得到官方数据确认,油价和通胀预期也限制了反转空间。短期基准情景是收益率高位震荡、债券价格温和修复,而非趋势性反转。