AI交易反弹与美联储会议:美股修复及跨资产验证
AI乐观情绪推动纳斯达克与芯片股反弹,但本轮修复仍需大型科技公司财报和美联储政策确认。对BTC、ETH、黄金与美元而言,美债收益率、美元方向及跨资产价格反应才是更可靠的确认信号。

查看主要交易时段开始前的经济数据、政策事件、重要价位与市场前瞻。
AI乐观情绪推动纳斯达克与芯片股反弹,但本轮修复仍需大型科技公司财报和美联储政策确认。对BTC、ETH、黄金与美元而言,美债收益率、美元方向及跨资产价格反应才是更可靠的确认信号。
截至2026年10月28日,预算案前可确认的市场反应主要是英国银行股因低银行税消息上涨。对英镑和英债而言,财政基线、融资方案和政策持续时间比单一税率数字更重要;正式文件公布前,不宜把政策线索扩大为全球资产已经转强。
AI芯片股反弹推动纳指上涨1.18%,显示科技板块风险偏好改善;但半导体板块仍较6月高点明显回落,AI资本开支的融资成本也未消失。本文结合科技公司财报与美联储议息,给出纳指未来1—3个交易日的基准判断,并厘清BTC、美元和黄金的条件性传导。
油价高位暂稳令印度国债收益率小幅下行,但长端需求、卢比和OIS并未显示宽松周期重启。未来48小时至数个交易日,印度长债仍偏弱;美联储措辞与油价路径是主要转折条件。
英国财政预算的核心不只是减税规模,而是政府能否在能源冲击、债务利息和多支出承诺之间保留可信的财政缓冲。本文给出预算公布前后的跨资产基准判断与核验清单。
印度Sensex和Nifty近乎收平,但银行股、卢比、国债及亚洲科技股并未形成一致走势。油价与美联储决议仍是未来数个交易日的主要定价变量。
指数上涨并不代表AI交易恢复稳定。股权发行、算力租赁融资与即将公布的科技巨头财报,正在把市场关注点转向资本回报、融资期限和资产负债表风险。
油价回落暂时缓和通胀担忧,黄金与白银出现修复,但尚不足以确认新趋势。未来48小时的关键仍是美联储声明、发布会及美元和美债收益率的联动方向。
Business Insider援引马克·赞迪的观点称,10年期美债收益率在约5%附近波动、固定抵押贷款利率超过7%,债券市场可能已经完成一部分金融条件收紧。本文区分这一外部判断与美联储政策信号,并给出跨资产的短期基准方向。
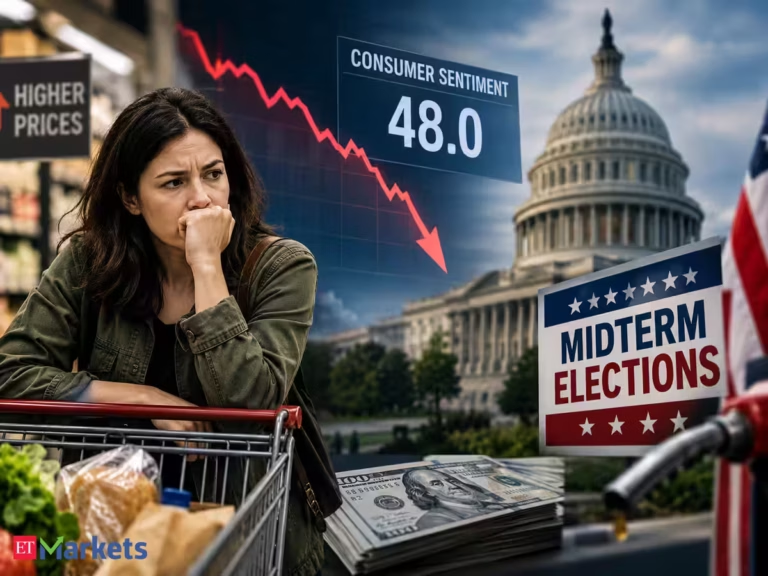
美国10月消费者信心终值为48.0,略低于9月但高于46.3的调查预期;一年期通胀预期升至4.7%。这组数据反映出增长压力与通胀压力并存,FOMC快速转向宽松的证据门槛因此提高。