
FOMC纪要释放鹰派信号:若通胀不降,加息选项重回桌面
FOMC会议纪要传递出明确的鹰派转向——许多官员将加息作为可执行选项而非假设,这对债券、美元、加密与风险资产定价构成即时重估。

查看市场突发事件、政策、经济数据、机构资金与资产异动快评。
FOMC会议纪要传递出明确的鹰派转向——许多官员将加息作为可执行选项而非假设,这对债券、美元、加密与风险资产定价构成即时重估。
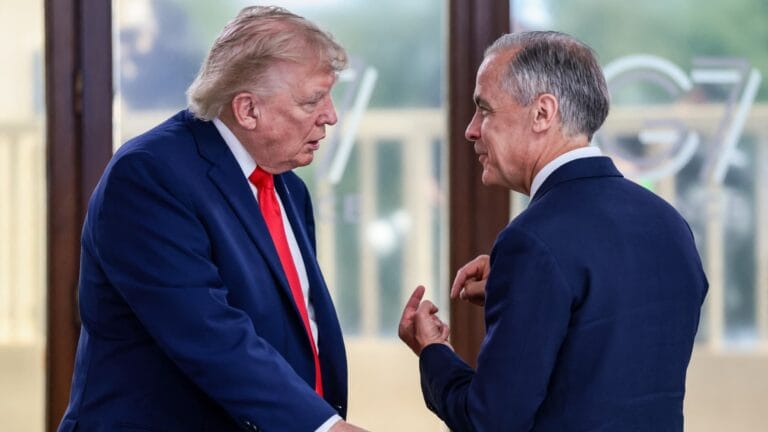
美加贸易谈判彻底破裂,美国依据Section 338对约200亿美元加国商品加征50%关税已生效,加拿大誓言9月8日以"美元对美元"对等回击,Section 338自1949年以来首次被启用,跨资产定价逻辑被重新书写。
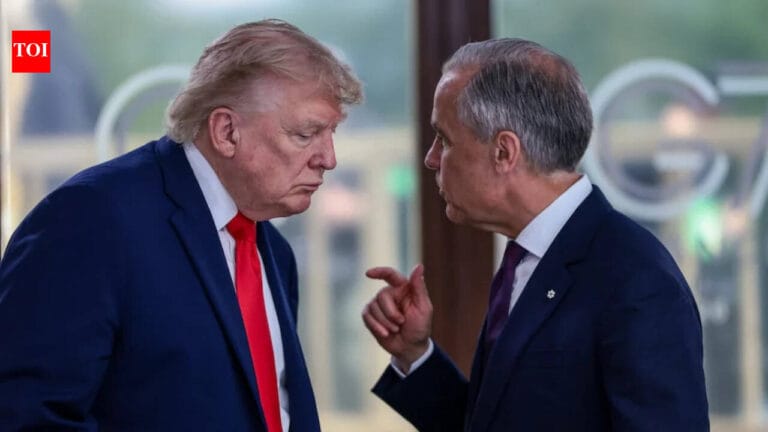
50%美加关税正式生效,加方启动对等报复并退出谈判桌。北美四条核心产业链与USMCA框架同时承压,跨资产定价的下一组变量是加方反制清单本身。

BOE Staff Working Paper No. 1,201把生产率冲击拆成两种情形:一次性水平冲击压低边际成本、推升潜在产出、给价格水平带来下行压力;持续性生产率增长则抬升自然利率r*,若央行不收紧反而催生通胀压力。论文把预期效应与央行反应函数放在中心位置,提示"生产率上行=通缩"并非铁律。

CFTC 创新咨询委员会(IAC)首次会议在华盛顿召开,Selig 主席把加密、AI 与预测市场作为同一监管议程推上桌面。这不是新规发布,而是 12-18 个月规则路线图的信号会。
本周金价从二季度的剧烈回撤中修复,COMEX 12月合约周内累涨约4.7%。驱动并非单一事件:财政部将长端国债回购规模至少翻倍、美国政府债务首次突破40万亿美元、美元指数走弱三股力量在同周叠加。
CFTC主席Selig在创新咨询委员会首次会议上放话:若《Clarity法案》因民主党阻挠继续停滞,CFTC将动用现有权限自行建立加密市场结构框架。这一表态把监管主导权从国会拉回行政机构,而同期资金面和跨资产信号也给出了明确回应。
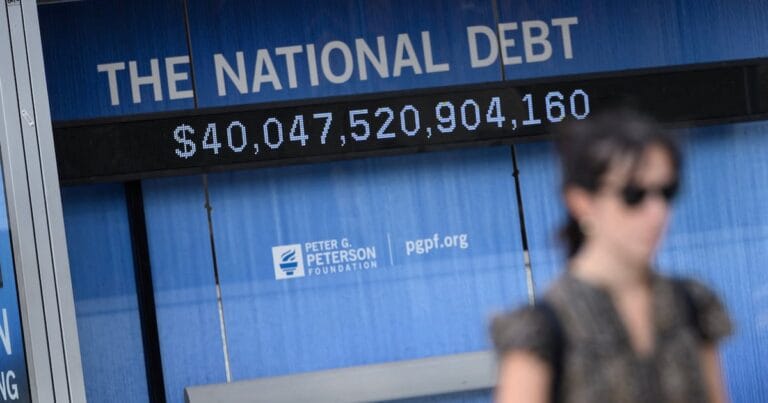
40万亿美元本身不是崩盘信号,真正被市场提前定价的是长端——30年期美债收益率近20年新高、财政部加倍长债回购、Bessent罕见干预日元,三件事同时发生,把美债、美元与跨资产风险偏好压缩进同一张图。
美国财政部 8 月 19 日把长债回购规模翻倍至 40 亿美元,30 年期美债收益率从近 20 年高位回落,美元急跌、黄金和加密货币同步反弹,美股涨幅有限。本文拆解跨资产传导链,并给出主要资产的短期方向判断。
CFTC主席Selig在创新咨询委员会首次会议上明确表示,已指示员工用现有权限研究加密市场结构规则,一旦Clarity法案在国会继续停滞,将迅速推进正式提案。这意味着美国加密监管进入'立法+机构兜底'双轨。