

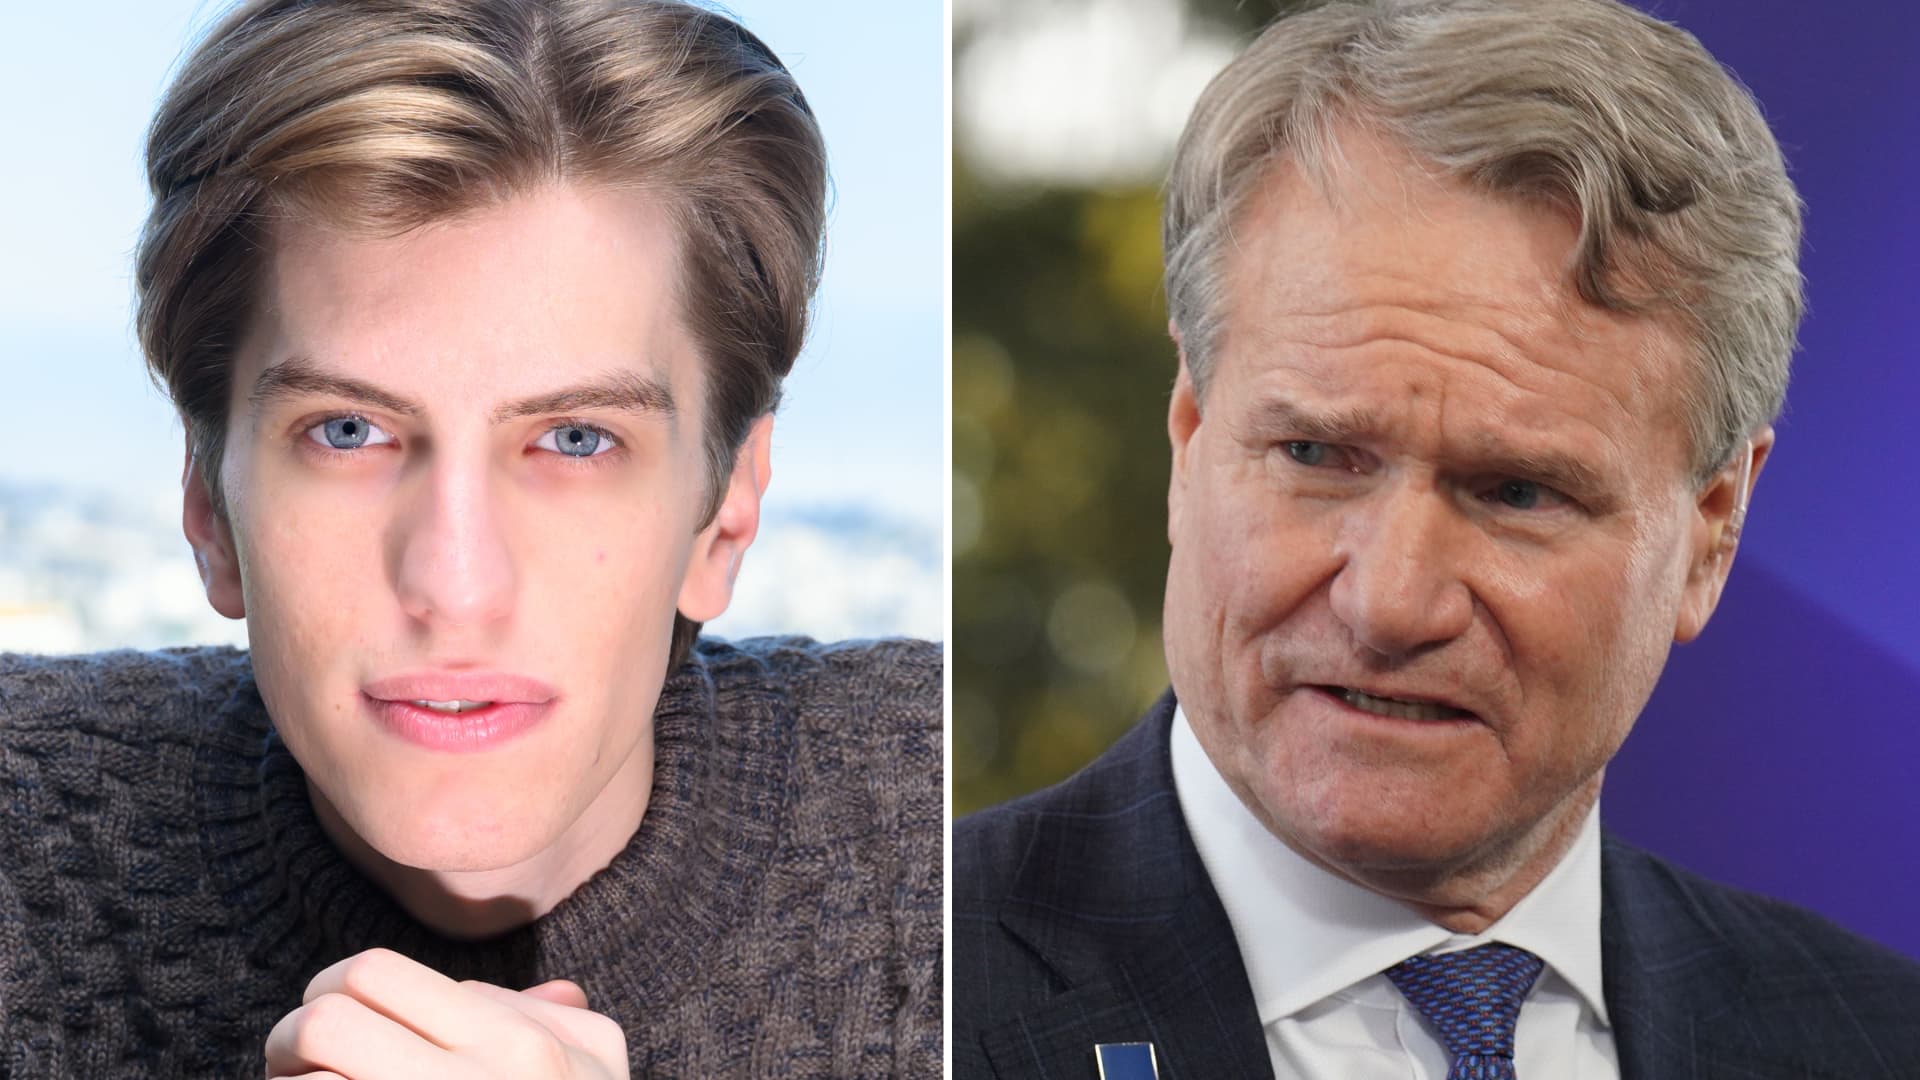
Bank of America CEO Brian Moynihan 把 AI 对冲基金 Situational Awareness 的爆仓称作对高杠杆市场的一次”警告”。核心信号不在单只基金的损失规模,而在于美国最大一批 prime broker 已经在内部重新审视对高杠杆 AI 主题基金的敞口。在 AI 主线把美股权重股估值推到高位、加密市场同样依赖叙事和杠杆的背景下,prime broker 的杠杆分寸比市场情绪本身更值得跟踪。本文围绕这起 AI 对冲基金爆仓事件,拆解投行授信转向、跨资产二阶传导与证据边界。
事件全貌:从450亿美元到火售清盘
Situational Awareness 由 Leopold Aschenbrenner 创立,2024 年借 AI 叙事起势,资产峰值一度达到 450 亿美元。CNBC 报道援引 Moynihan 的话称,该基金在 AI 多头头寸出现严重回撤后,被迫在上周火售中甩卖大部分公开市场股票仓位;Citadel 在交易中提供资本,使该基金得以偿付其 prime broker 银行。Bank of America 是该基金的主要 prime broker 之一,既执行交易也提供杠杆。
这条链路本身就解释了为什么一家 AI 基金的爆仓会被拉到系统层面讨论:当一只基金从 450 亿美元的资产规模被迫清盘,承担杠杆的银行、对手方和提供救火资本的 Citadel 同时暴露在风险事件中。Moynihan 用”警告”一词,承认银行端已经在事后做全面复盘。
Moynihan 的”警告”到底指向什么
Moynihan 在 CNBC 节目中的原话是:”这些全是警告。估值冲高,系统的杠杆就会跟上来。你得小心。”这句话对应两层含义:一层是估值层面,AI 主线的拥挤交易让相关股票处在历史估值高位区间;另一层是杠杆层面,prime broker 提供的融资和回购便利在估值高位会放大回撤速度。Situational Awareness 的火售过程就是典型样本——叙事反转时,杠杆盘的减仓速度显著快于基本面变化。
需要强调的是,Moynihan 同时明确表示,即使没有 Citadel 接手,BofA 在该事件中也”没有问题”。这意味着银行的直接损失有限,CEO 的表态更多指向投行内部”授信标准”和”集中度”的重新校准,而非危机信号。
投行正在悄悄收紧杠杆授信
Moynihan 在采访中还明确提到,在”股票大幅冲高”之后,行业倾向是”稍微收紧授信标准”。他补充说:”你总会回过头来看,问’发生了什么?我们该不该从中吸取教训?该不该做出调整?’所以倾向就是稍微收紧授信标准,做一些调整——尤其是在股票大幅冲高之后。”这与华尔街大行仍在持续竞争 AI 主题对冲基金融资的局面形成对照:业务部门仍在抢客户,风控和资本部门则在悄悄上调保证金比例、压缩杠杆倍数。短期看,这种”分寸收紧”不会直接引发市场抛压,但会抬高高杠杆基金的滚动续作成本,对后续 AI 主题基金的扩募构成压力。
跨资产二阶传导:加密、美股、黄金与美元
CNBC 原文没有把加密市场纳入讨论,但机制可以参考美股衍生品市场。当 prime broker 普遍微调杠杆容忍度时,机构客户的整体风险预算会同步下降。BTC、ETH 在 2026 年仍高度依赖宏观流动性叙事和衍生品杠杆,如果对冲基金在 AI 主题上的亏损引发全行业”授信收紧”,那 CME 加密期货的机构净持仓、做市商深度都可能边际转弱。需要注意,CNBC 原文没有提供加密市场当日的具体反应数据,这里是机制层面的推演。
对美股 AI 主线则存在三阶传导:心理面上,Situational Awareness 的火售已经被公开讨论,AI 主题的多头拥挤度会被市场重新评估;融资面上,prime broker 授信收紧会让 AI 基金的换手、补仓和回本路径都变难;估值面上,Moynihan 把”高估值”和”高杠杆”并列提及,意味着 AI 龙头股的贴现率假设会被重新审视。三阶叠加不必然意味着 AI 行情结束,但会显著抬升波动率。
对黄金、美元与美债而言,原文未给出当日具体数据,只能给出分析框架。短期:避险情绪和波动率走高对黄金是温和支撑,但若市场把这次事件解读为”局部事件”而非”系统事件”,金价更多受益于波动而非趋势。中期:若 prime broker 真的集体收紧杠杆,金融机构回购和杠杆 ETF 的规模会收缩,相当于一次微型的”金融条件收紧”,对长端美债是温和利好,对美元指数影响偏中性。利率层面则要看事件是否扩散——目前 Moynihan 把其定义为”警告”而非”危机”,美债收益率短期反应有限。
市场结论与短期方向
美股 AI 主线(基准方向:bearish,时间范围:未来 2-4 周)。因果链:prime broker 集体微调授信 → AI 主题基金滚动续作成本上行 → 多头拥挤交易被动降杠杆 → 龙头股估值贴现率被重估。失效条件:若 2-4 周内没有其他大型 prime broker CEO 公开跟进”收紧授信”措辞,且 AI 主线股票未出现单周 5% 以上回撤并伴随融资余额下降,则该判断需要重新评估。置信度:中(机制成立,但缺乏同业表态与盘面数据双重确认)。
BTC / ETH(基准方向:bearish,时间范围:未来 1-2 周)。基准情景是 prime broker 风险预算收缩会向 CME 加密期货和做市商深度边际传导,机构净持仓可能转弱;当前缺乏加密市场当日反应数据,方向仅建立在机制推演上。失效条件:若 CME 加密期货未平仓合约未出现明显去杠杆,BTC/ETH 走势更多由独立宏观因子驱动,杠杆传导假设被证伪。
黄金(基准方向:bullish 但弱驱动,时间范围:1-2 周)。避险情绪和波动率走高对金价是温和支撑,但若事件被市场定位为局部而非系统性,金价更多表现为波动率溢价而非趋势性买盘。失效条件:VIX 回落到事件前水平且事件未扩散到同业。
美元与美债(基准方向:mixed_with_base_case 中性偏多美债,时间范围:1-2 周)。Moynihan 把事件定义为”警告”而非”危机”,DXY 和短端利率短期反应有限;若全行业金融条件真的边际收紧,长端美债是温和利好。失效条件:同业未跟进收紧措辞,事件停留在单家 CEO 表态层面。
验证信号、证据边界与资料来源
要判断这次事件是单家 CEO 的口头表态还是同业共振,关键是接下来 2-4 周里是否出现以下验证信号:(1) 其他大型 prime broker 的 CEO 在公开场合跟进”收紧授信”的措辞;(2) AI 主线股票出现单周 5% 以上的回撤并伴随融资余额下降;(3) BTC 或 ETH 在 CME 期货未平仓合约上出现明显去杠杆;(4) 高收益债或新兴市场出现跨资产传染。
需要明确证据边界:本文主要依据是 CNBC 对 BofA CEO 的一次采访,没有其他投行或监管机构的同步表态,也没有 Situational Awareness 的实际损失规模、Bank of America 在该基金上的具体杠杆敞口数据,更没有加密、黄金、美元、美债当日的市场反应数据。结论主要是对杠杆收紧机制的框架性推演,而不是对已经发生的市场反应的描述。
资料来源




