2026/8/24晨报:美元、利率与风险事件主导跨资产定价
截至截稿,隔夜可确认的市场主线较少;今日高影响经济数据及其对美元、美债收益率的影响将成为交易重点。


截至截稿,隔夜可确认的市场主线较少;今日高影响经济数据及其对美元、美债收益率的影响将成为交易重点。
Jefferies把美国财政恶化重新拉回跨资产定价中心:40万亿美元债务、7月4320亿美元赤字、4.683%和5.216%的拍卖得标利率,构成一条财政→长端利率→政策空间→风险估值的传导链。10年期5%是触发线,关键不是会不会破,而是数据是否从单点走高演变为趋势。
Bessent加倍回购30年美债却压不住收益率,美元与长端利率罕见同跌——美债收益率的重新定价正在向黄金、加密与外汇市场外溢。
美方对约200亿加拿大商品加征50%关税已落地,加方9月8日"美元对美元"反制在即,USMCA续约再生变数。本文梳理跨市场传导逻辑与值得盯的节点。
10年期美债收益率回升至4.74%——与一年多以来的高点持平——是全球主权债竞争、地缘油价与40万亿联邦债务三股力量同时作用的结果。贝森特加倍长债回购的干预只换来一天喘息,供给端的技术性调整无法对冲宏观基本面的合力。

FOMC会议纪要传递出明确的鹰派转向——许多官员将加息作为可执行选项而非假设,这对债券、美元、加密与风险资产定价构成即时重估。
截至截稿,隔夜可确认的市场主线较少;今日高影响经济数据及其对美元、美债收益率的影响将成为交易重点。
美联储主席Warsh首次杰克逊霍尔讲话在即。本文给出DXY、10Y、黄金与加密资产的短期方向判断框架、四个可跟踪变量,并明确证据边界。
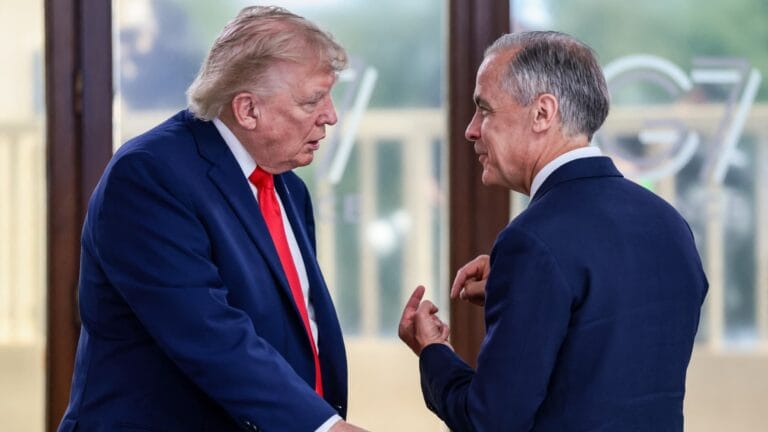
美加贸易谈判彻底破裂,美国依据Section 338对约200亿美元加国商品加征50%关税已生效,加拿大誓言9月8日以"美元对美元"对等回击,Section 338自1949年以来首次被启用,跨资产定价逻辑被重新书写。
加拿大总理卡尼正式宣布暂停对美贸易谈判,将对美方约280亿美元加拿大商品加征的50%关税进行等额匹配反制。本文梳理该事件的外汇、利率与跨资产传导线索,并明确当前可观察的证据边界。