美债10年期收益率触5%:FOMC前夜的通胀、杠杆与跨资产清单
9月14日10年期美债收益率触及5%整数关口,2年与30年期同步走高。FOMC召开在即,原油跳涨与AI板块回吐叠加,把债市的'利率+期限溢价'双重压力外溢到风险资产。


9月14日10年期美债收益率触及5%整数关口,2年与30年期同步走高。FOMC召开在即,原油跳涨与AI板块回吐叠加,把债市的'利率+期限溢价'双重压力外溢到风险资产。
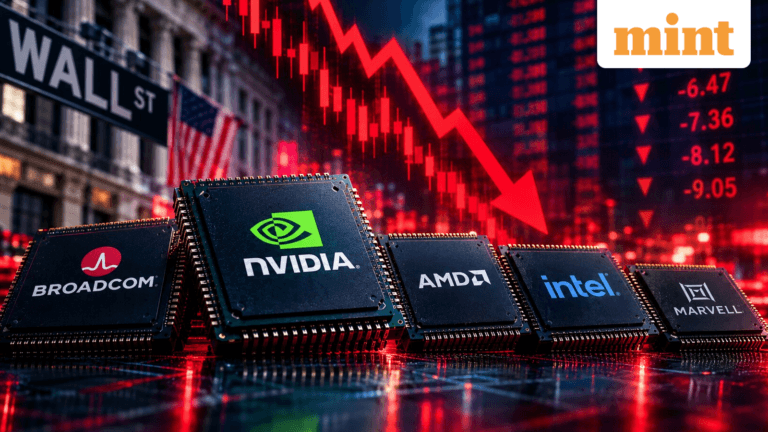
9月14日美股芯片板块遭遇单日集中回撤,Nvidia、Marvell、Intel盘中跌幅一度达4.3%-9.5%,纳指最大跌幅1.7%。本轮下跌由两条新闻线叠加驱动:Anthropic等AI公司CEO公开呼吁放慢前沿模型开发,市场同时预期美联储将在三年多未加息后重启紧缩。AI算力资本开支的估值锚与利率条件在同一周内同时收紧。

周二程序性投票前,州级执法权成为新的博弈轴心。本文拆解 18 州 AG 的反对理由、Trump 让步约 80% 伦理条款的细节,以及 CLARITY 一旦落地如何改写 SEC/CFTC/州 AG 三层权责。
沙特东西管道受损叠加胡塞48小时内夺取汉尼什群岛,布伦特升至108美元;芝商所口径下9月加息概率抬至90%,FedWatch报92.7%。今日关注中国8月零售与工业产出、德国ZEW、英国失业率。
八大银行业协会要求在 Clarity Act 中全面禁止与余额、期限挂钩的稳定币奖励,立法争议从合规层面进入存款迁徙层面,跨市场传导可延伸至短期美债与货币基金。
核心判断:特朗普两条Truth Social改写跨资产定价,比特币重返7.9万美元、原油回吐但未破100美元,CME FedWatch显示9月FOMC加息25bp概率升至92.7%;市场在地缘降温与利率紧缩之间博弈,BTC收复50周EMA但ETF资金流分化。
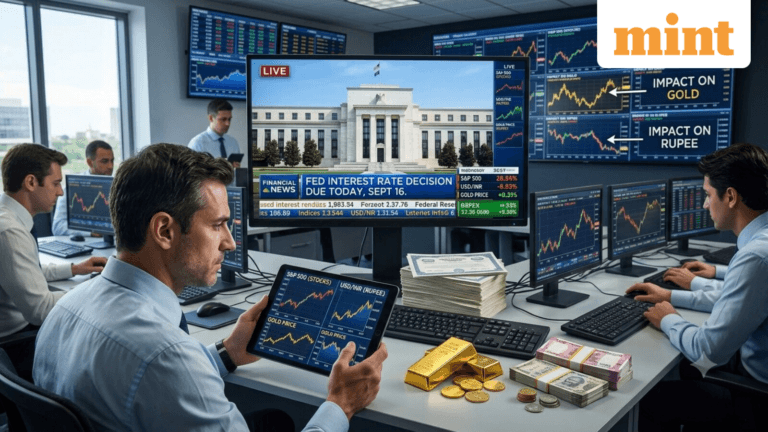
市场普遍预期美联储9月16日FOMC加息25bp,核心CPI与PCE双双偏离2%目标,真正的关键变量已从单次行动转向点阵图路径。
Brent原油盘中冲高至108美元/桶附近、WTI稳在100美元上方,芝商所口径下市场对美联储9月加息25基点的押注升至约90%。本文拆解油价到通胀、再到FOMC的传导链,以及美元、美债、黄金、美股、加密资产可能如何被重新定价。
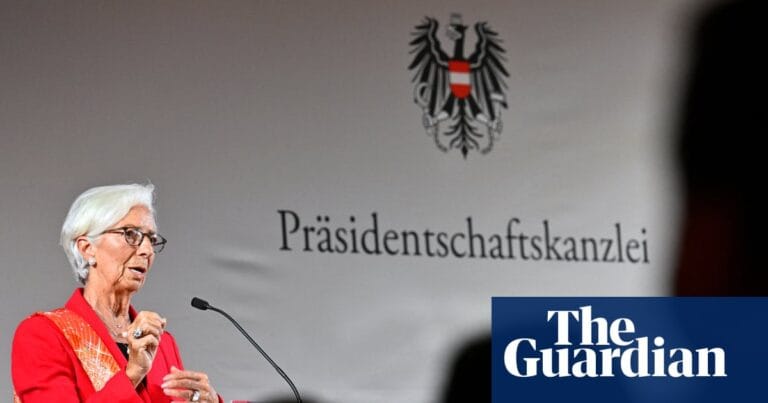
ECB行长拉加德在维也纳把欧洲AI算力的家底亮出来:全球75%的算力在美国、欧洲只有5%。这把AI基础设施抬到了贸易杠杆的高度,连带影响欧债、欧股、欧元与避险资产。本文限定在结构性传导,给出核心资产短期方向判断,不对当日盘面作虚构。

BOJ 9月17-18日政策会议几乎确定把利率抬到1.25%,但USD/JPY已在152-153区间、投机客转为净多日元,提前消化了大部分紧缩预期。