

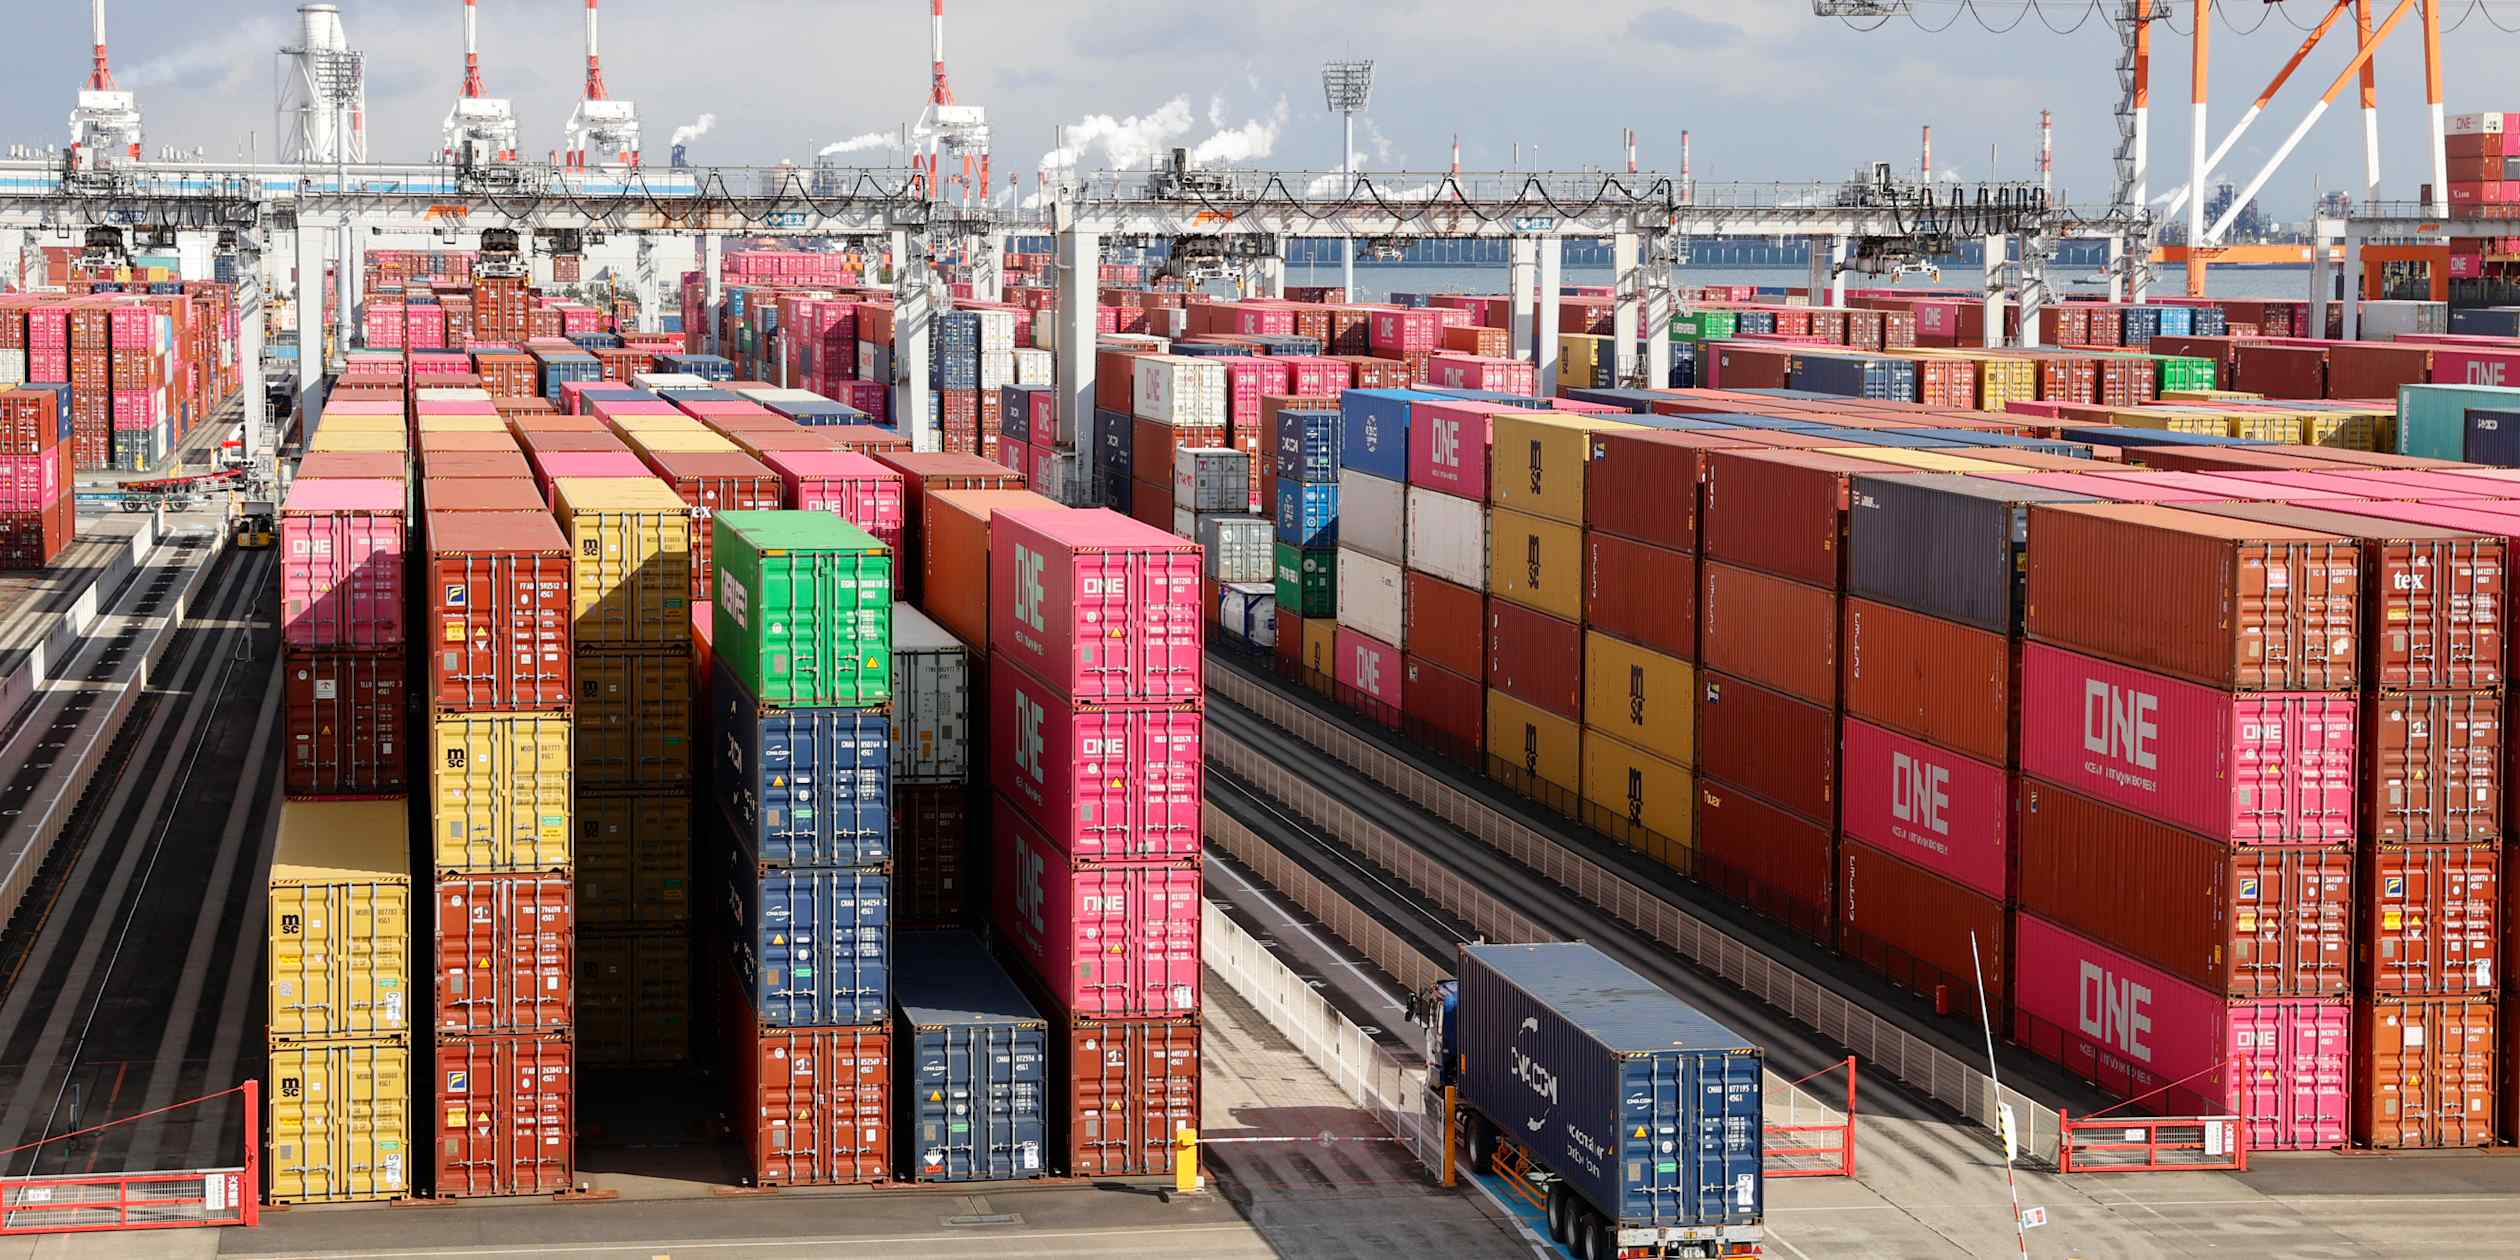
日本财务省9月16日公布的8月贸易数据显示,出口同比+19.3%由芯片相关产品拉动,但进口增速更快,导致日本连续第四个月录得贸易逆差。这组数据真正的信号不在”逆差”本身,而在出口结构——传统制造品需求平淡,半导体相关品类一枝独秀,AI算力链条正在国别贸易里继续改写日韩台的位置。对中文交易者来说,这份数据更像是日本央行9月加息至1.25%几无悬念背景板上的拼图,而非改变方向的变量。
出口19.3%高增背后的”芯片独行”
日本8月出口同比+19.3%,增长由芯片相关产品驱动,但同时录得连续第四个月贸易逆差。这种”出口增、逆差仍在”的组合,在日本并不罕见:能源、液化天然气、食品等进口商品对价格高度敏感,原油与粮食价格高位运行时,进口金额增速往往跑赢出口。出口名义值被芯片产品撑住,进口端被能源-食品抬升,账面上的拉扯由此而来。换句话说,逆差未必等于外部需求崩塌,更多是价格项的拉扯。但对市场而言,”四个月逆差”本身就是一条值得标注的趋势线,意味着日元贬值的购买力效应正在持续吃掉出口增长。
半导体赛道的国别排序:AI需求正重排日韩台
Nikkei Asia的相关报道指出,韩国与台湾在出口规模上首次超越日本,被明确归因于”AI boom”。这意味着日本虽然在半导体设备和上游材料环节仍有优势,但在最终的半导体成品出口上已经退到第二梯队。结合同期”中国8月出口同比+25%、全年贸易顺差突破8000亿美元”的对比,亚洲贸易版图正被AI驱动的产业链重塑:日本是设备和材料出口国,韩国、台湾是逻辑、存储、代工出口国,越南是后段组装与配套出口国,中国则是整机和部分上游材料的出口国。日本要维持出口拉动,必须继续巩固在设备和高端材料上的份额,否则在AI需求最直接的成品环节会持续被韩台反超。
贸易逆差连四月:BOJ加息1.25%的拼图更复杂
Nikkei Asia的”Read Next”栏目将”Bank of Japan set to raise policy rate to 1.25% next week”列为相关阅读,意味着市场已经把加息至1.25%作为基准情形之一。连续四个月逆差理论上为BOJ提供”内需仍弱、暂缓加息”的论据,但本轮BOJ决策更看重的是工资-通胀螺旋和服务业价格,而非贸易收支。进口价格上行反而可能成为BOJ继续正常化的理由,因为日元贬值会通过能源和食品进口抬升CPI。这一判断与日银副行长Himino的四大驱动框架(油价、AI、贬值日元、金融条件)一致——贸易数据本身不是单一驱动,但与四条主线都有交集。所以这份数据对BOJ路径的方向并不单向:它既能成为”内需偏弱、节奏可以更稳”的论据,也能成为”进口通胀需要更早压制”的论据,BOJ内部对这两类论据的权重分配才是关键。
美元日元与日股的有限传导
单月贸易数据通常不直接驱动USD/JPY的方向,更可能强化或弱化既有趋势。8月数据公布后,日元的实际反应需要结合同周BOJ官员讲话、美日利差以及美元指数综合判断。本次证据包内没有捕捉到8月数据公布当日的具体盘面波动,因此不把”日元如何如何”作为结论性判断,只提示两条相对确定的线索:一是日股中半导体设备板块的逻辑与日本出口数据强相关,出口高增+AI链条的组合在中期对该板块仍是顺风,但板块内个股对单月数据的敏感度不一,需结合各公司最新季报与订单数据综合判断;二是若BOJ确认加息至1.25%,日元资产的边际收益率会抬升,套息资金的分布会随之微调,与日本长债收益率走高所引发的全球流动性再定价属于同一脉络。
市场结论与短期方向
综合证据包内的有限信息,核心判断如下:
- USD/JPY(短期1-2周):mixed_with_base_case。基准情形是维持当前区间震荡,单月贸易数据不构成方向变量;若BOJ下次会议确认加息至1.25%且声明偏鹰,日元存在温和走强的压力,但市场已部分定价。失效条件:BOJ意外鸽派、美元指数走强突破关键技术位、或日本内阁与财务省对汇率发表新表态。
- 日股半导体设备板块(中期1-3个月):bullish。出口高增、AI链条以及日韩台排序变化共同支持设备和材料端的中期顺风,但需以公司订单与季报验证。失效条件:全球AI资本开支预期明显下修、或日元快速升值压缩出口竞争力。
- BOJ政策利率(短期至下次会议):基准情形继续向1.25%正常化。贸易数据本身不构成反向论据,进口端的价格压力甚至可作为继续正常化的依据。失效条件:日元骤然大幅升值、股市剧烈波动、或全球风险事件导致避险情绪压低利率路径。
证据边界与下一步关注点
本次分析基于Nikkei Asia一篇8月贸易数据报道及同站”Read Next”中链接的相关稿件。证据包内未提供逆差额绝对值、进口同比增速、分国别细分、能源-食品分项等关键字段,因此本文不就”逆差是否扩大/收窄”做出绝对方向判断,也不复述任何未在原文出现的具体数字。后续值得跟踪的节点包括:日本财务省完整分项数据、BOJ下次会议的声明与经济展望报告、USD/JPY在数据后第一个交易日的实际反应,以及韩国、台湾8月出口是否延续对日本的反超。
资料来源
- Japan logged 4th straight monthly trade deficit in August(Nikkei Asia)
- Bank of Japan set to raise policy rate to 1.25% next week(Nikkei Asia)
- South Korea, Taiwan top Japan in exports for first time on AI boom(Nikkei Asia)
- China’s exports soar 25% in August; trade surplus tops $800bn for year(Nikkei Asia)
- Japan upgrades Q2 GDP on slight capex improvement(Nikkei Asia)




