

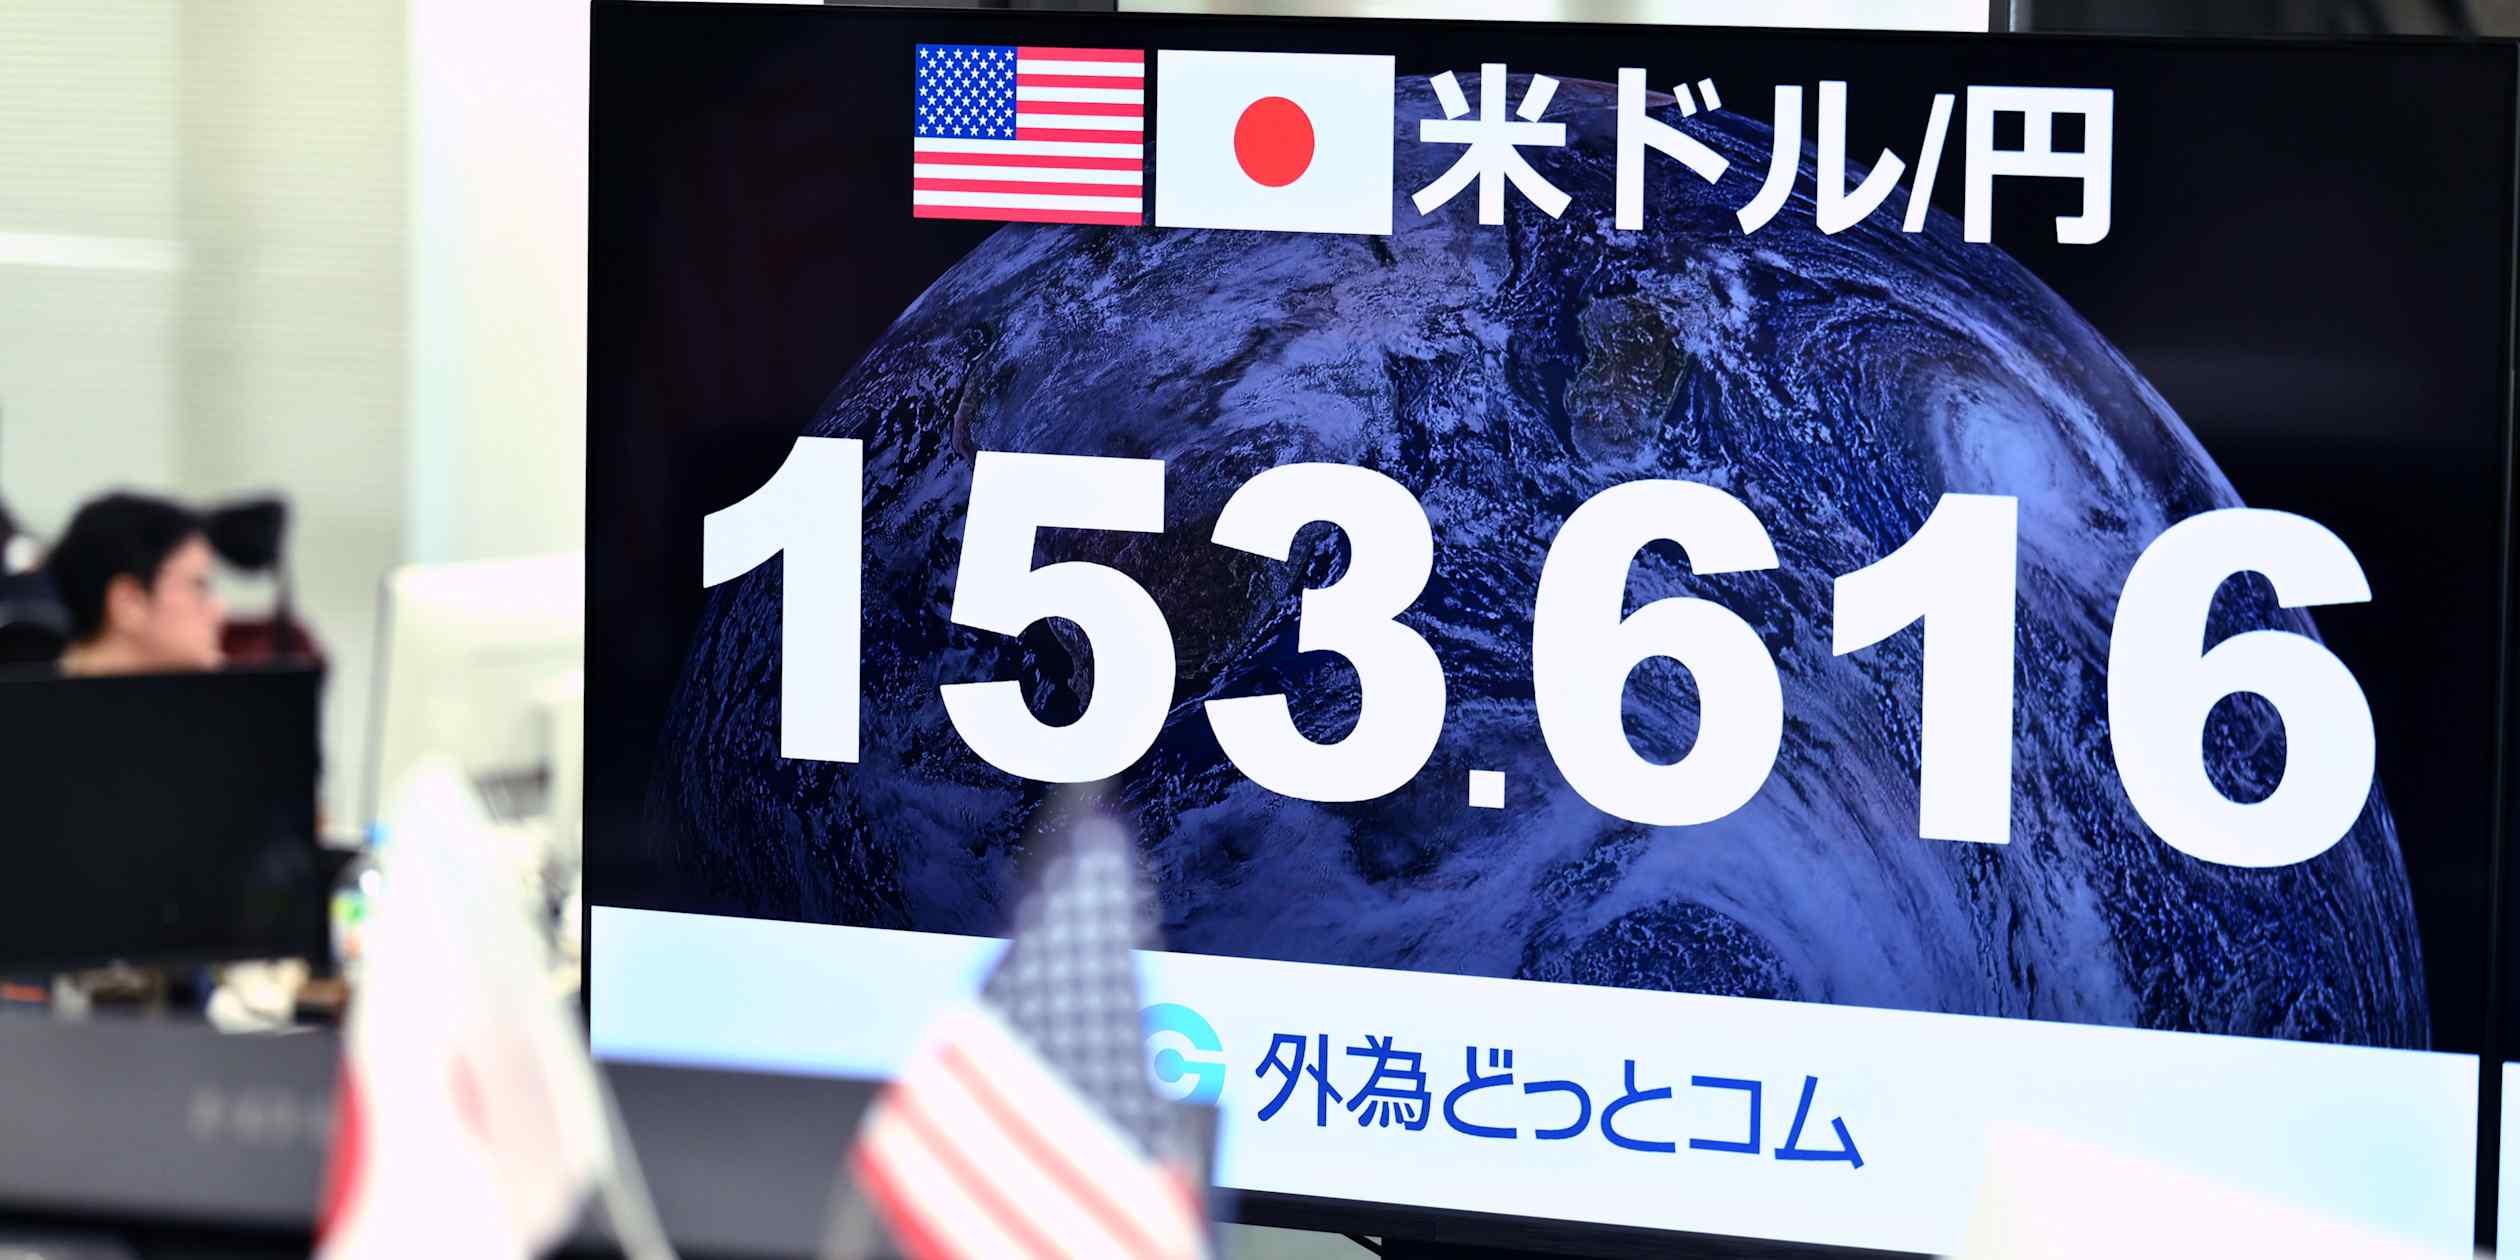
USD/JPY在2026年9月8日东京早盘跌至152区间,日元对美元创六个月新高。表面是美元走弱,实质是日本央行”每次会议都可能加息”的表态与日本10年期国债收益率突破3%三十年高位叠加,触发了此前过度拥挤的日元套息交易平仓。这一变化的真正信号不在汇市本身,而在于它对全球风险资产、美元流动性与加密资产的连锁影响。
USD/JPY跌破152:套息交易平仓的盘面逻辑
日元套息交易(Yen Carry Trade)的核心机制是:投资者借入近乎零利率的日元,换成美元或其他高息资产,赚取利差。东京早盘日元快速升值、美元贬值,意味着此前借日元买美元、美债、美股或加密资产的头寸正在被迫平仓——要么触发止损,要么是融资成本抬升后的主动减仓。
Nikkei Asia把这次行情归因于”市场对BOJ加快加息的预期”,并强调日元在主要货币中领涨。Nikkei Asia近期相关报道还包括:美国财长Bessent公开表示”预期日本将采取行动提振日元”;日本10年期国债收益率触及3%、创30年新高;BOJ行长在讲话中暗示”包括本月会议在内的每次会议都保留加息选项”。这些事件叠加,把套息盘的久期风险和汇率风险同时抬升。
BOJ表态与JGB破3%:套息盘去杠杆的双驱动
BOJ行长的措辞是这次行情的引爆点。相较于2024年7月那次加息,市场更在意的是”每次会议保留选项”这种常态化表态——它意味着BOJ不再以季度为节奏管理预期,而是以数据为锚随时行动。这种态度对套息交易是致命的:套息仓位之所以能累积,正是因为市场相信”下次加息还很远”。一旦BOJ把不确定性变成高频事件,轧空式平仓更容易触发。
10年期JGB收益率触及3%是另一个放大器。日本国内机构——尤其是寿险和养老金——是JGB的传统持有者。当收益率显著突破长期均衡点时,这些机构会重新评估再平衡节奏,海外套息资金的拆解也会把日元头寸回流本土。这构成一个自我强化的循环:日债收益率上行→日本机构降低海外资产配置→日元回流→USD/JPY下行→套息盘进一步平仓。这一机制与此前日本长债收益率破3%对资本流向的重新约束逻辑一致。
跨资产传导:美元、美股、黄金与加密资产
日元融资头寸的拆解通常通过三条路径外溢。
第一,美元与美债。DXY通常因USD/JPY下跌而承压;美债收益率短期内可能因日本资金回流美债而出现双向波动,但若套息盘止损触发流动性需求,美债反而可能承压。
第二,美股科技股。2024年8月初那轮日元升值曾与全球科技股、尤其是日本科技股的大幅回撤高度相关。这一次同样需要关注:套息盘往往是全球宏观对冲基金的载体,其减仓会同时影响美股科技股的杠杆和情绪面。
第三,加密资产。BTC、ETH与日元的相关性在套息平仓窗口会被动抬升——不是因为加密基本面变化,而是宏观基金在平仓时倾向于先砍高Beta资产。这也是为什么近一段时间加密市场对BOJ表态异常敏感。这一路径与此前日元干预推升BTC重回8.1万时描述的套息平仓逻辑形成对照。
黄金则相对复杂:实际利率上行对金价不利,但避险情绪和”去美元化”叙事又会支撑金价,短期更可能呈现震荡而非单边行情。
与2024年8月套息风暴的三个异同
相同点:两次都是拥挤交易反转,都触发跨资产波动,都伴随BOJ政策转向。
不同点:其一,2024年8月是”BOJ意外加息+美国衰退担忧”双重冲击,而本轮BOJ紧缩路径已较为充分定价,”意外度”较低;其二,当前日本10Y收益率已到3%,2024年8月时仅在1%以下,套息盘的融资替代收益已被大幅压缩;其三,2024年8月时正值美股科技股估值高位、波动率极低,现在科技股已经在估值和仓位上有所消化。整体看,本轮套息平仓的”烈度”可能弱于2024年8月,但触发更分散、对宏观利率更敏感,跨资产传导路径与日本10Y破3%引发的全球流动性再定价逻辑一致。
市场结论与短期方向
基于现有证据,本文对主要资产的短期方向(1-2周)作如下判断:
USD/JPY:短期偏弱(基准 bearish)。驱动是BOJ加息预期、套息平仓与JGB破3%三重叠加。失效条件:BOJ本月会议意外鸽派或暂不加息;东京当局在USD/JPY 152下方进行大规模实际外汇干预;美联储新任主席上任后明显转鹰、扩大美日利差。置信度:中高。
美元指数(DXY):短期承压。日元在DXY中权重仅次于欧元,USD/JPY下行通常拖累美元指数。但欧元、英镑走势会决定DXY整体方向,单看日元不等于美元单边。置信度:中。
日本10Y JGB:收益率仍有上行压力。BOJ表态与套息回流本土资金会持续支撑收益率。失效条件:BOJ意外鸽派,或全球避险情绪骤升触发跨期限risk-off买入。置信度:中。
美股科技股:短期偏弱。套息盘的常用载体,纳指波动率与日元同步性需密切关注。失效条件:科技股自身盈利驱动足以覆盖宏观流动性扰动。置信度:中。
BTC / ETH:短期偏弱,但属情绪面与流动性扰动,而非加密基本面变化。宏观基金平仓优先砍高Beta资产,BTC、ETH在套息平仓窗口与日元的被动相关性抬升。失效条件:美元走弱与避险叙事同步形成反向对冲。置信度:中。
黄金:mixed,区间震荡为主。实际利率上行不利金价,但避险与去美元化叙事提供支撑,需等待美债实际利率明确方向。置信度:中低。
需要明确:当前可独立引用的高质量外部来源仅一篇Nikkei Asia短讯,BOJ具体表态细节、利率预期变动幅度、跨资产可观测反应等关键证据密度不足;上述方向判断部分依赖结构性逻辑推断,并非已观测的市场反应,不构成对任何资产的方向性建议。




