

核心判断:石油需求见顶的真正风险是产油国财政断崖
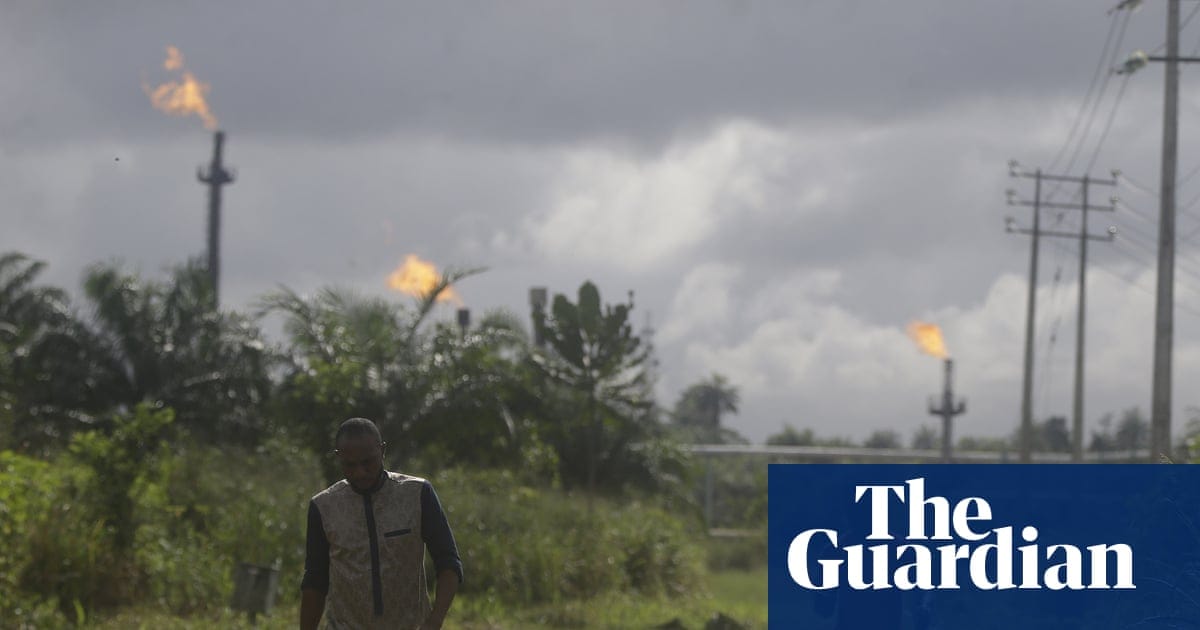
英国智库E3G最新报告把石油需求见顶重新框定为一场”产油国财政断崖”,而不是传统意义上的供给危机。报告由100多名全球官员和专家用两年时间做情景推演:全球需求将在本十年进入平台期,最早2030年代初见顶;17个国家的政府收入中石油占比超过40%,其中伊拉克和利比亚高达70%–90%。这意味着市场未来要定价的不只是一条向右下倾斜的油价曲线,更是一连串新兴市场国家的主权信用、汇率和地缘风险溢价。
E3G报告:哪些国家首当其冲
E3G在报告的情景推演中预测,从2030年代起,阿尔及利亚政府石油收入可能下降87%,尼日利亚下降超过60%。这两个国家分别位于欧洲南大门和非洲人口最多的经济体,财政断崖将直接转化为公共服务赤字、主权债压力和移民外溢。E3G作者Beth Walker特别指出,阿尔及利亚的地理位置使其任何动荡都会直接外溢到欧盟;尼日利亚作为非洲人口最多的国家,其国家能力弱化可能跨越整个非洲大陆。报告还点名伊朗、安哥拉因高度依赖石油收入、缺乏多元化、且缺乏资本缓冲,将受到类似冲击。
报告作者Maria Pastukhova强调,这不是单一的全球石油或安全危机,而是一系列国家级财政危机,可能演变为形态各异的安全问题:阿尔及利亚的动荡与移民、伊拉克更脆弱的格局及其对海湾地区稳定的溢出、尼日利亚国家能力下降在整个非洲的扩散、以及利比亚围绕石油基础设施的军事竞争。报告同时警告,”放慢转型”并非解药——气候风险正在加速累积,缓慢且混乱的转型和快速转型一样具有破坏性。
成本曲线分化与跨资产传导路径
E3G的判断是,全球需求平台化将”迫使产油国去争夺一个不断缩小的买家池”。在这一过程中,低成本产油国相对受益,而高成本或基础设施薄弱地区首当其冲。伦敦政经Grantham研究所政策主任Bob Ward(未参与报告)补充:高成本产油国会最先感受到冲击,北海因开采成本高,在需求回落时很可能率先失去经济性。这意味着上游投资逻辑被改写:高成本盆地的折现率需要上调,资本开支需要前置;低成本产油国则相对受益,但需要面对长期需求平台带来的财政再平衡压力。报告作者还以委内瑞拉为对照——本次讨论的多国财政断崖问题”其规模大多超过委内瑞拉”,可能在英国与欧洲处置实冲突的能力被消耗殆尽时同时爆发。
报告本身没有给出市场反应,但产油国财政恶化的传导可以拆成三层。第一层是油价曲线结构:若市场开始为2030年后需求定价,远期曲线Backwardation会加深。第二层是新兴市场主权债与外汇:阿尔及利亚、尼日利亚、安哥拉本币主权债和外储承压,欧元、英镑因北非地理邻近间接受到迁移和边境压力影响。第三层是避险与期限溢价:黄金作为对财政失序和地缘碎片化的对冲,长期逻辑被强化;美债期限溢价在财政与避险双重叙事下,存在被重新定价的可能。
需要明确区分的是,本报告讨论的是中长期需求叙事,而短期供给侧冲击(如霍尔木兹海峡冲突对油价的脉冲式推升)走的是另一条定价路径,不应混入同一框架。在此背景下,油价对长端利率的传导也可能出现新的非线性:如果需求端见顶先于供给端反应,通胀溢价的回落反而会给期限溢价打开被重新定价的空间。
中国需求转折与印度变量
中国过去二十年是全球石油需求增量的最大来源,但电动车渗透率上升叠加经济再平衡,使原油消费转入下行;这本身就已经在为全球需求平台期提供”减法”。印度目前是唯一有能力左右曲线斜率的大型新兴经济体,E3G明确表示印度的方向”不太确定”,可能成为决定全球需求能否及时下降以避免气候崩溃最严重影响的关键变量。这一变量目前缺乏可被市场直接定价的硬数据,分析师更多依赖月度炼厂开工率、原油进口和成品油出口来推断。报告最后建议,IMF、世行、私营金融机构与各国政府需要把”分散在不同政策箱子里”的现有工具整合起来,把产油国调整纳入外交和经济安全政策,而不仅是发展援助或气候政策。
市场结论与短期方向
基于E3G报告的需求平台情景,本文对相关资产给出以下方向判断(仅作分析框架,不构成投资建议):
原油(基准方向:mixed_with_base_case)。基准情景是2028–2035年长端原油价格面临结构性压力,远期曲线Backwardation可能加深,因市场需要为2030年代初的需求平台定价;但近1–3个月油价仍由供给侧地缘事件主导,方向不明确。失效条件:印度需求超预期增长、电动车渗透放缓、或重大供给中断推迟需求见顶时点。置信度:65(单源情景推演)。
黄金(基准方向:bullish)。产油国财政失序、地缘碎片化与移民压力等多重叙事强化黄金的中长期避险逻辑;短期价格仍由实际利率和美元主导。失效条件:实际利率持续走高且美元保持强势,将对冲结构性顺风。置信度:70。
北非/西非本币主权债(基准方向:bearish)。阿尔及利亚、尼日利亚、安哥拉本币主权债面临违约或重组风险被纳入远期定价。失效条件:IMF/世行提前介入并提供大规模财政缓冲。
美债期限溢价(基准方向:mixed_with_base_case)。财政与避险双重叙事下,期限溢价存在被重新定价的可能;基准情景是温和向上压力,但方向取决于危机是单点爆发还是多国扩散。
证据边界与待观察指标
需要明确,本文依据的外部可读资料仅一份——《卫报》对E3G报告的综合报道,并非E3G原报告或IEA、EIA等机构的官方数据。以下三点必须谨慎:第一,”87%””60%”等数字是E3G自建情景,而非已发生的财政事实;第二,文中提到的”伊朗战争”对油价的冲击属供给侧短期事件,与中长期需求叙事不可混用;第三,移民和冲突的国别推演属于情景假设,不应直接读作对欧美政策的预测。后续可跟踪的硬数据包括:IEA《World Energy Outlook》和EIA《Annual Energy Outlook》的需求曲线更新、阿尔及利亚和尼日利亚本币主权债CDS与外汇储备变化、沙特和阿联酋的产量出口政策表态,以及电动车渗透率、原油进口和炼厂利润等月度高频数据。
资料来源
- The Guardian: Global move away from oil could lead to conflict and migration, experts say(E3G两年期报告的综合报道,2026年9月8日)




