

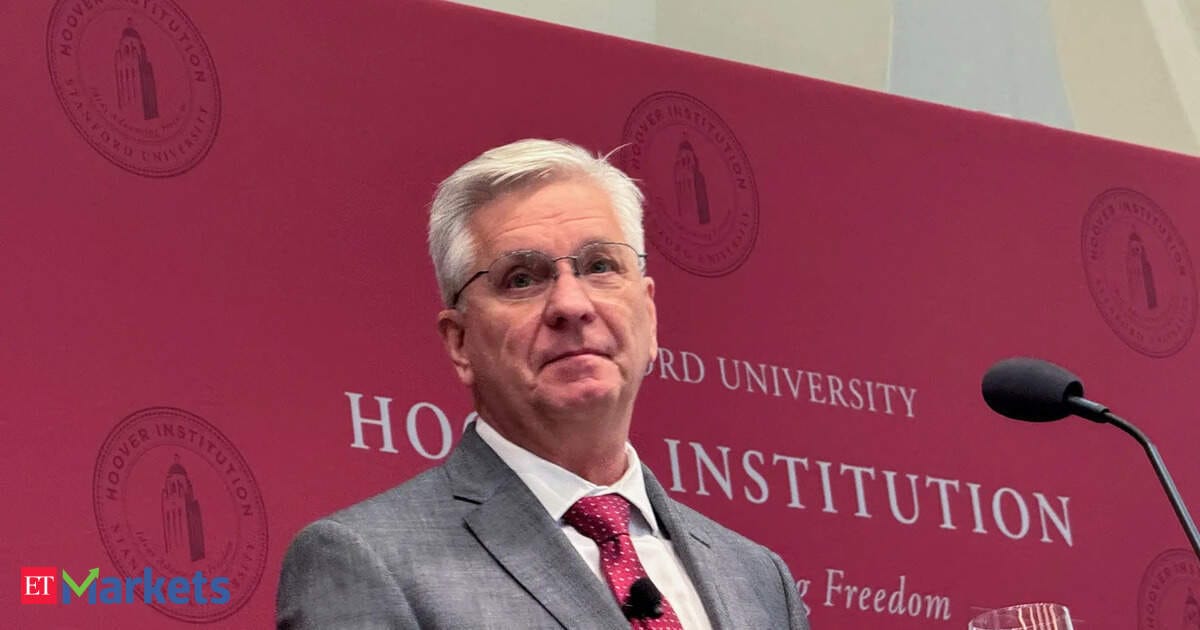
美联储理事Christopher Waller在9月3日Reuters NEXT Newsmaker活动上的表态,把美联储9月利率决议按钮上原本三个选项悄悄删掉了一个。他明确说:”If inflation comes in hot, I would consider a rate hike”——加息选项保留;同时把当前3.50%-3.75%利率描述为”only slightly restricting aggregate demand”,意味着按兵不动所需的证据门槛也不高。但”降息”选项这次没出现在桌面。这是一次”先看数据、再定方向”的表态,把结果分布收窄,而不是把中心预期大幅推向任一端。
讲话后,利率期货市场将9月加息的隐含概率从约60%压回接近”五五开”,美债收益率随之下行,股票期货变化有限。对中文读者来说,更值得记住的不是”美联储要降息了”,而是”美联储9月按钮上只剩按兵不动和加息两个选项”。
沃勒讲话的两个核心信号:耐心、门槛与”未排除加息”
Waller原话同时包含”give disinflation a chance”和”if inflation comes in hot, I would consider a rate hike”,这两句话之间的距离比市场最初反应所暗示的要小。他的逻辑不是”通胀会自动回落”,而是希望近期的减速”形成更清晰的趋势”再决定下一步。这种立场放在过去两轮紧缩周期里属于中间派:既不像部分官员那样继续强调”通胀粘性风险”,也不像另一些官员那样倾向提前转向。
更值得注意的是他对当前利率水平的描述——3.50%-3.75%被他形容为”only slightly restricting aggregate demand”。这句话的隐含信息是:联储的紧缩弹药已经不多,利率离中性区间不远。如果他对限制力度的判断是准确的,那么通胀只要小幅超预期就可能触发加息决策——而当前通胀仍”meaningfully above”2%目标。他自己承认通胀”slow but continued progress”而非趋势性回落,因此对9月会议真正”偏鸽”的门槛其实比市场感觉到的更高。
能源、关税被淡化,但AI和商品价格仍被点名
Waller驳斥了”能源价格和关税是当前通胀主要推手”的观点,但同时提到能源价格在2026年初之后再度走高、AI算力建设对科技商品价格构成压力、可能进一步上调的关税等被忽视的上行风险。这些都是美国CPI中波动较大、对核心服务通胀有外溢的环节。意思是,即使他淡化”已发生的关税冲击”,也无法完全排除”未来还要再加的关税”。对交易者来说,8月CPI需要同时观察商品(关税/AI相关)和能源分项,不能只看核心服务。
市场反应:加息概率从60%回到”五五开”
Waller讲话后,利率期货市场将9月加息的隐含概率从此前约60%下调至接近”五五开”,美债收益率随之下行,股票期货变化有限。值得提醒的是,这次定价调整反映的是分布的左尾(加息概率)被压缩,而非市场开始预期降息——从CME FedWatch等工具的公开口径看,全年降息次数的预期也并未明显上修,因此这是一次”鹰派尾部被剪”的行情,而不是”宽松交易重启”。
对加密、美元、黄金、美股的传导逻辑
加密:BTC、ETH对短端利率和美元流动性最敏感,Waller讲话后收益率回落、9月加息预期被压缩,对风险资产是温和利好;但因为”加息”选项仍在桌面,真正的宽松交易还需要8月CPI明显低于预期才能启动,短期内不能把这次讲话解读为”加密新一轮上涨的起点”。
美元与利率:美债收益率回落对DXY构成下行压力,但美元相对走势还要看ECB、日银等央行同步表态,从2年期美债角度看,这次讲话意味着9月前利率风险偏向下行。可以参考威廉姆斯关于美债收益率的最新表态,以及此前褐皮书将9月加息概率定在65%的市场基准,理解这次”五五开”定价的相对位置。
黄金:Waller讲话降低了”立刻加息”这一尾部风险,黄金的利率压制边际缓解;叠加能源价格仍偏高、央行购金等结构性因素,金价的上沿保护依然存在,但若8月CPI重新走高,沃勒式”再加息一次”表态会迅速让金价回吐。对黄金与美元传导更系统的解读,可参考巴尔把加息写进9月FOMC条件句的文章。
美股:对利率敏感的高估值科技股是这次讲话的直接受益者,股票期货”基本不变”说明市场已把”9月按兵不动”部分计入;盈利驱动型板块(能源、金融)则要回到油价、收益率曲线和经济数据上去找定价线索。
市场结论与短期方向
综合Waller讲话与市场已经做出的定价调整,9月FOMC前两周(也就是8月CPI公布前)核心资产的基准方向如下:
2年期美债收益率:基准方向偏弱(bearish)。加息概率从60%被压回五五开,Waller的措辞也暗示按兵不动的政策门槛并不高,2年期在8月CPI公布前有阶段性下行空间。失效条件:8月CPI核心分项超预期、能源或关税分项上行,把加息概率重新推回60%以上。
美元指数(DXY):基准方向偏弱(bearish)。逻辑与2年期一致;不过美元相对强弱还要看ECB、日银同步表态,因此波动幅度比2年期更小、节奏更受外部央行牵引。失效条件:欧、日央行同步放鸽、或美国就业数据再度走强。
BTC、ETH:基准方向温和偏强(mildly bullish)。短端利率和美元流动性预期边际改善构成支撑;不过9月FOMC桌面上没有”降息”,趋势性上涨仍需8月CPI明显低于预期触发。失效条件:8月CPI核心服务通胀重新加速、或风险偏好因为非利率因素(监管、ETF资金流)转弱。
黄金:基准方向温和偏强(mildly bullish)。加息尾部被剪、能源价格高位、央行购金提供三重支撑;但若CPI重新走高,沃勒式”再加息一次”言论会迅速让金价回吐前期涨幅。失效条件:8月CPI核心通胀超预期、或美元因外部因素意外走强。
8月CPI与PCE:9月FOMC前的两个真”胜负手”
9月15-16日FOMC前,交易者真正要盯的不是官员讲话,而是8月CPI(按往年节奏通常落在9月10-12日窗口)和7月PCE修正值。Waller本次讲话已经替市场画好了一条相当清晰的条件线:CPI若继续走低→倾向按兵不动;CPI若”hot”→倾向加息。
资料来源
证据边界说明:本文核心证据来自The Economic Times对Reuters通稿的转报,属于二手媒体来源;尚未取得Waller讲话原文(联邦储备银行或官方活动记录)、BLS 8月CPI发布日程、CME FedWatch实时数据、以及Waller讲话当日的美元/黄金/美债具体收盘报价。因此文中对市场反应的描述严格限定在原文已写明的”加息概率从约60%降至接近五五开、美债收益率下行、股票期货基本不变”范围内,未对加密、黄金、美元的盘中价格做具体数字陈述。




