
Tamura 替植田出席 Jackson Hole:日本央行降级信号下的日元与跨资产再定价
日本央行派被视为"更鹰派"的政策委员田村直树出席 Jackson Hole 而非行长植田,被日经亚洲描述为"unusual move",明确目的是压低市场对 BOJ 利率指引的预期。这一"降级出席"如何重新定价日元、JGB 与跨资产?
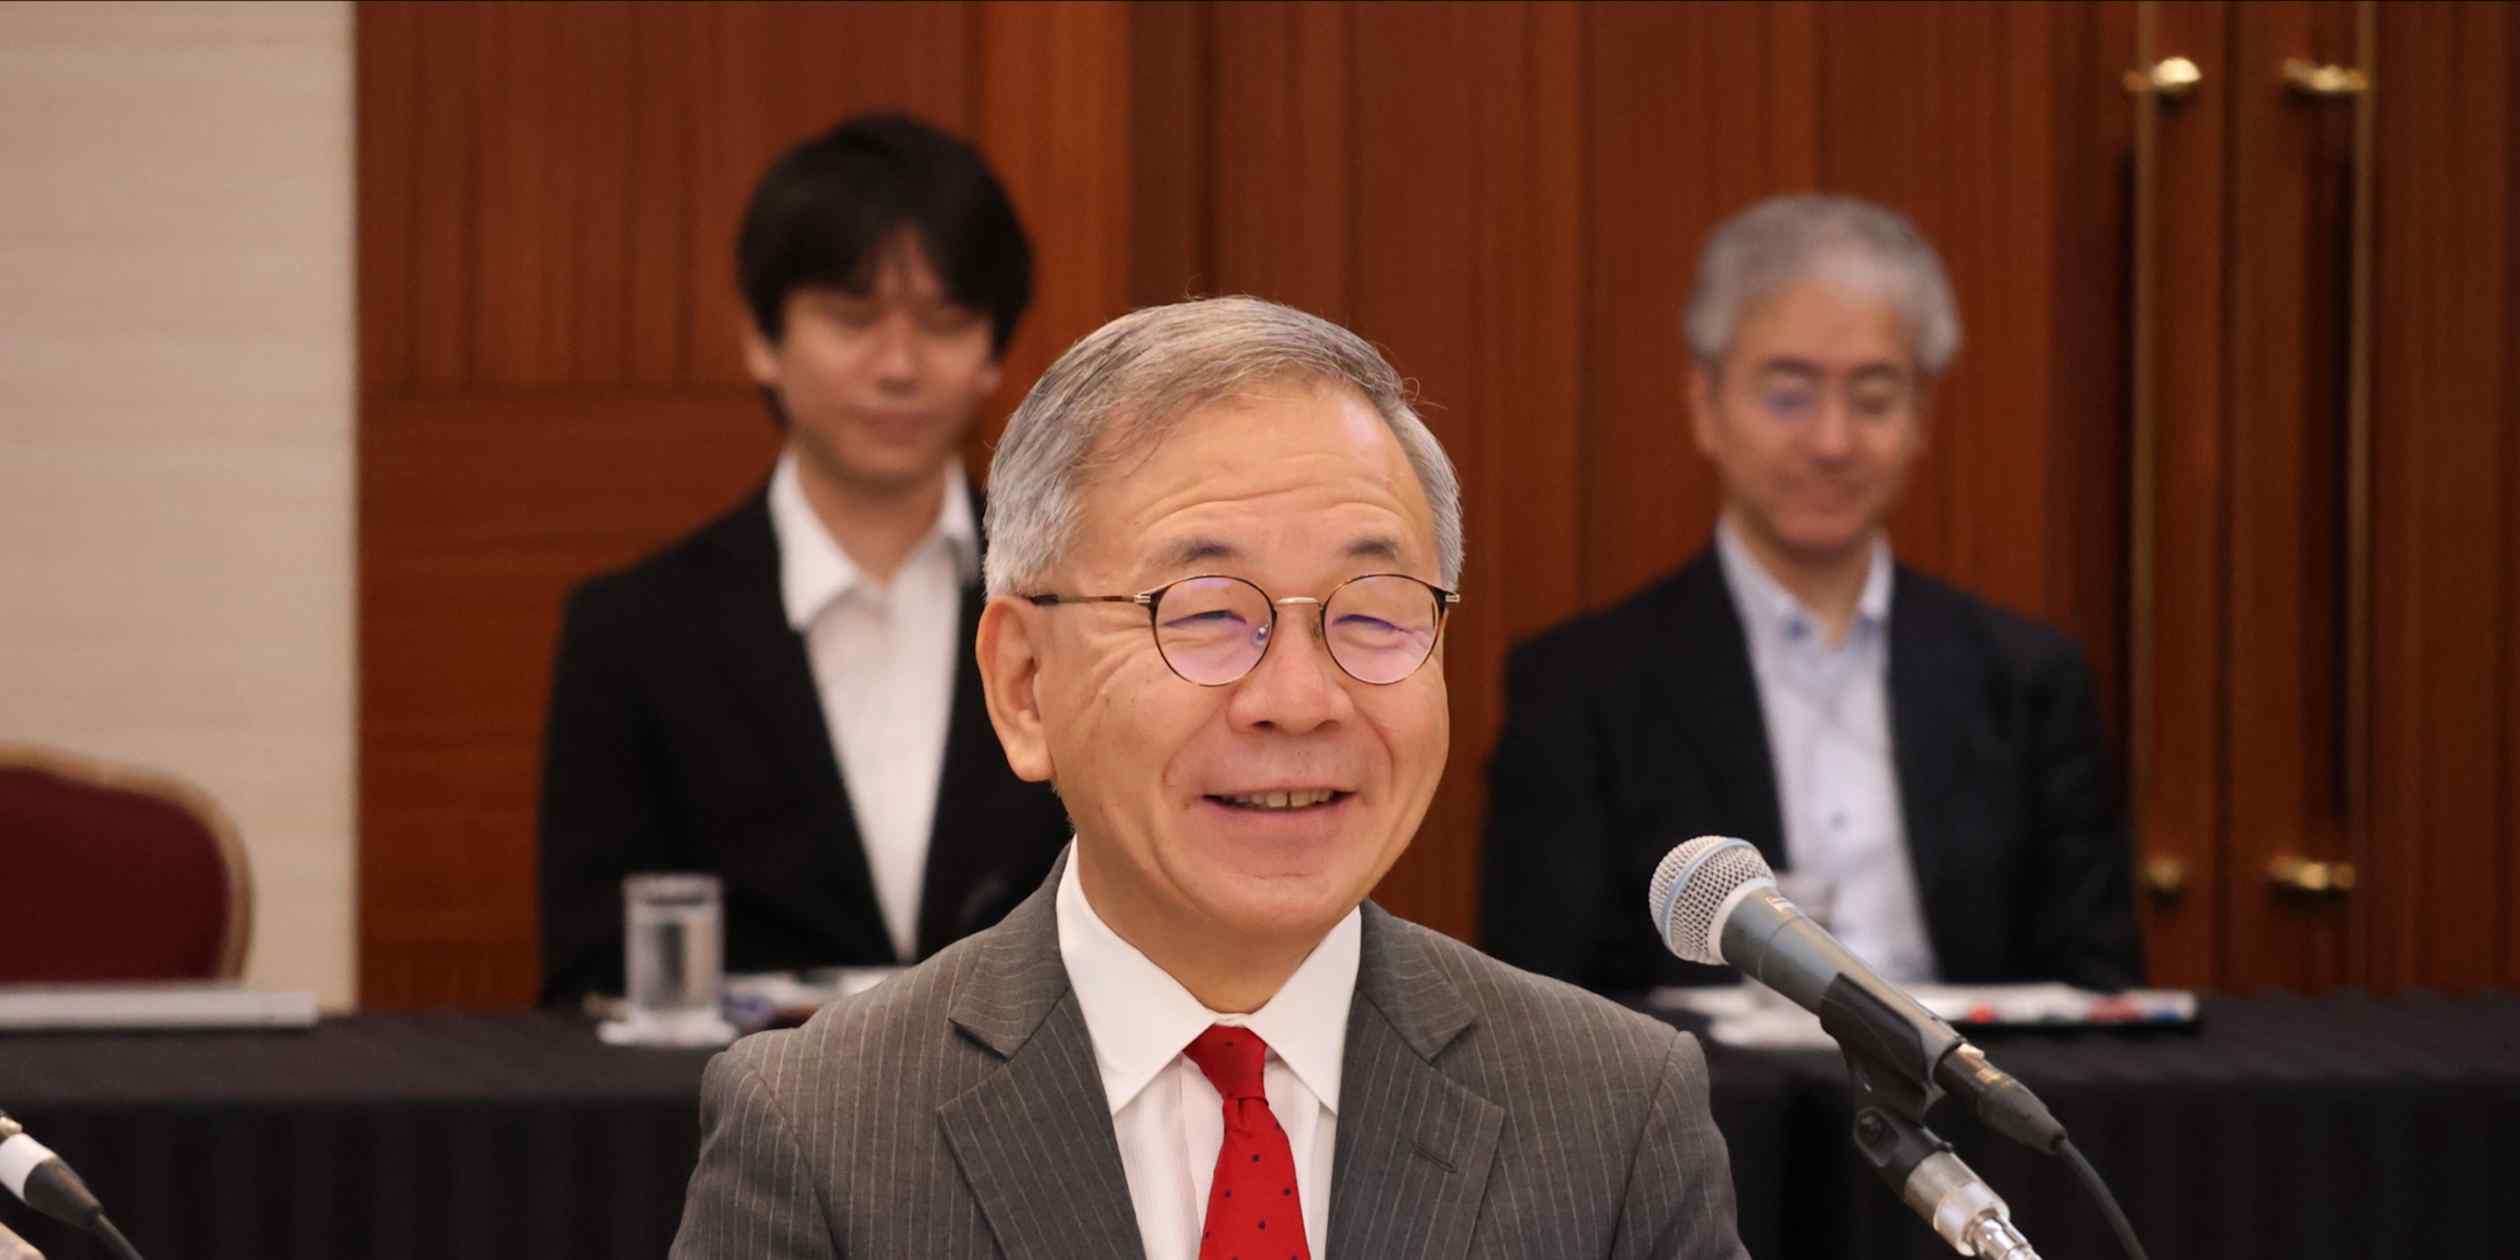
日本央行派出被视为政策委员会中”更鹰派”的委员田村直树出席本周 Jackson Hole 经济政策研讨会,而行长植田和副行长均不出席。日经亚洲将这一安排描述为”unusual move”,并明确指出其目的是”dampening speculation that there will be any statement about the future direction of interest rates”——刻意压低市场对日本央行在该场合给出利率指引的预期。
对于关注 Jackson Hole 跨资产定价的读者来说,这一名单变化的真正含义不在”谁出席”,而在”谁缺席”:植田与副行长同时缺席,等于把市场习惯的”行长口径+副行长口径”两条信号通道暂时关掉,只留下一位立场偏鹰、但并不主导政策沟通的委员在台上。理解这一变化,需要放在更宽的 Jackson Hole 前置叙事中:美债收益率与新任美联储主席人选 Warsh 首场主线,以及Jackson Hole 前夜美债长端利率回落的关键信号,共同构成今年 Jackson Hole 的多空拉锯框架,日本央行”降级出席”是其中一环。
出席级别被刻意压低:信号含义大于内容
Jackson Hole 历来是主要央行行长”借台发声”的高规格场合。日本央行这次改派 Tamura 而非行长或副行长,属于非常规安排。日经亚洲在同源页面的相关板块中还涉及日本长端利率走高、信用合作社债券持仓承压、美国财政部操作引发日元干预警觉等线索,但本次主报道只覆盖出席名单变化本身。
Tamura 是前三井住友银行高管,长期被日经亚洲等媒体归入”更鹰派”成员之列。把这样一位委员放在不掌握议程主导权的位子上,相当于既要保留 BOJ 内部对加息敏感度的存在感,又不让市场把这次 Jackson Hole 误读成 BOJ 的正式议息会议。这种”留余地”式信号管理,往往会先让汇率和利率市场选择”降低预期差”,再根据 Tamura 实际措辞重新校准。
日元:核心标的,方向取决于美日利差合力
Jackson Hole 前后,USD/JPY 往往对美联储主席、日本央行行长和美日利差三件事高度敏感。植田不出席意味着日本央行这一侧的”惊喜”被前置剔除,市场短期更可能选择窄幅整理,等待 Tamura 在会上的具体措辞。
如果 Tamura 使用强化鹰派措辞,同时新任美联储主席表态偏中性或偏鸽,美日利差收窄会推升日元;反之若美联储讲话更鹰、Tamura 措辞克制,日元可能继续承压,套息交易再获空间。由于本次只有 Tamura 一人代表 BOJ,”单点观点”被放大解读的概率高于”行长口径”——日元隐含波动率在 Jackson Hole 当天存在被推高的可能。
JGB 与长端利率:日本侧风险溢价已被部分计入
日经亚洲同源页面的相关板块提到,日本长端利率近期已经走高,并冲击信用合作社的债券持仓;同时,市场对 BOJ 加息提速的预期也在推高债券收益率。这些线索虽不在本次主报道正文内,但说明 BOJ 任何强化加息预期的措辞都会被 JGB 市场放大。
任何”年内不止一次加息”的暗示都会推高 10 年期 JGB 收益率。JGB 收益率上行会通过两个渠道外溢:一是直接抬升全球长债利率的均衡水平,二是通过日元套息回流影响美元资产。BOJ 任何强化加息预期的措辞都会放大这两个渠道;反之,若 Tamura 措辞温和、JGB 收益率回落,对全球长端利率则形成短期支撑。
跨资产溢出:美股科技、黄金与加密的间接传导
对美股科技而言,日本央行信号是”间接变量”:Tamura 鹰派叠加美联储偏鸽,会通过美日利差收窄支撑美元资产估值;最大尾部风险来自 BOJ 鹰派信号与美联储鹰派表态同时出现,那会同时推升美元和美债收益率,压制科技股估值。基准情形下,BOJ 一侧”惊喜”已被前置剔除,美股科技短期更可能维持现有节奏。
对黄金而言,Tamura 鹰派本身不是直接驱动。BOJ 加息预期若被强化,会通过日元套息平仓回流美元资产、避险需求被美债利率吸收两个渠道压低金价;反之若 Tamura 措辞温和,金价短期会受”加息预期回落”支撑。
对 BTC 与 ETH,日本央行是”二阶变量”——近期定价更多由美联储政策路径和美元流动性主导;但日元套息一旦出现加速平仓,往往通过风险偏好渠道对加密形成短期抛压。Jackson Hole 与周三 PCE 同步落地的 BTC 50 周 EMA 收复已经体现了 BTC 对同一周事件窗口的高敏感度,Tamura 这次出席可能放大 Jackson Hole 当天的日元波动率,进而放大加密的同步波动。
市场结论与短期方向
核心结论:本次”降级出席”本身不构成日本央行加息定调,但会改变 Jackson Hole 当天 BOJ 一侧的政策预期差,并放大日元和长端利率的短线波动率。在 Tamura 实际发言前,方向判断应以”无 BOJ 侧惊喜”为基准。
对 USD/JPY:基准方向 mixed_with_base_case,时间窗口为 Jackson Hole 前后 48 小时。因果链——植田缺席 → BOJ 一侧预期差被前置剔除 → 市场短期窄幅整理 → 若 Tamura 鹰派措辞叠加美联储偏鸽,利差收窄推升日元;若美联储鹰派且 Tamura 克制,日元承压。失效条件:Tamura 在会上明显偏离其”更鹰派”一贯立场,或植田在日本时间另行发表强鹰派表态。
对 10 年期 JGB 收益率:基准方向偏强(bearish for JGB price),时间窗口为 Jackson Hole 当天至 9 月初 BOJ 会议前。因果链——Tamura 出席本身保留 BOJ 内部鹰派存在感 → 任何强化措辞都会推高收益率。失效条件:Tamura 措辞明显克制,或日本短观、东京 CPI 数据显著弱于预期。
对 BTC/ETH:基准方向 mixed_with_base_case,时间窗口为 Jackson Hole 当天。因果链——日本央行为二阶变量 → BTC/ETH 主要由美联储路径定价 → 但日元套息波动率放大可能在风险偏好渠道形成短期抛压。失效条件:美联储主席表态与市场预期出现大幅偏离(如明显转鹰),完全主导资产定价。
对黄金:基准方向 mixed_with_base_case,时间窗口为 Jackson Hole 前后。因果链——BOJ 加息预期若被强化,会通过实际利率与日元回流渠道压低金价;反之温和支撑。失效条件:美元与美债实际利率走势完全由美国自身数据主导,BOJ 信号被忽略。
证据边界与下一周观察点
需要明确,本文的核心事实依据是日经亚洲的一篇主报道,可用于正文引用的高质量来源仅此一条,缺少日本央行官方声明原文、其他央行的同步表态以及市场实时反应数据。正文中的”市场预期”、”美元/日元/金价波动”均为基于信号特征的传导推演,并非已经发生的、可量化的市场反应。
下一周真正要观察的是三件事:第一,Tamura 在 Jackson Hole 是否使用”年内不止一次”、”明显高于中性”等措辞;第二,植田或副行长是否在日本时间另行发表替代性表态;第三,9 月初公布的日本短观和 8 月东京 CPI 数据,是否给 BOJ 提供 9 月会议加息的窗口。这三件事会共同决定 BOJ 这次”降级出席”到底是”鸽派保护”还是”鹰派铺垫”。