

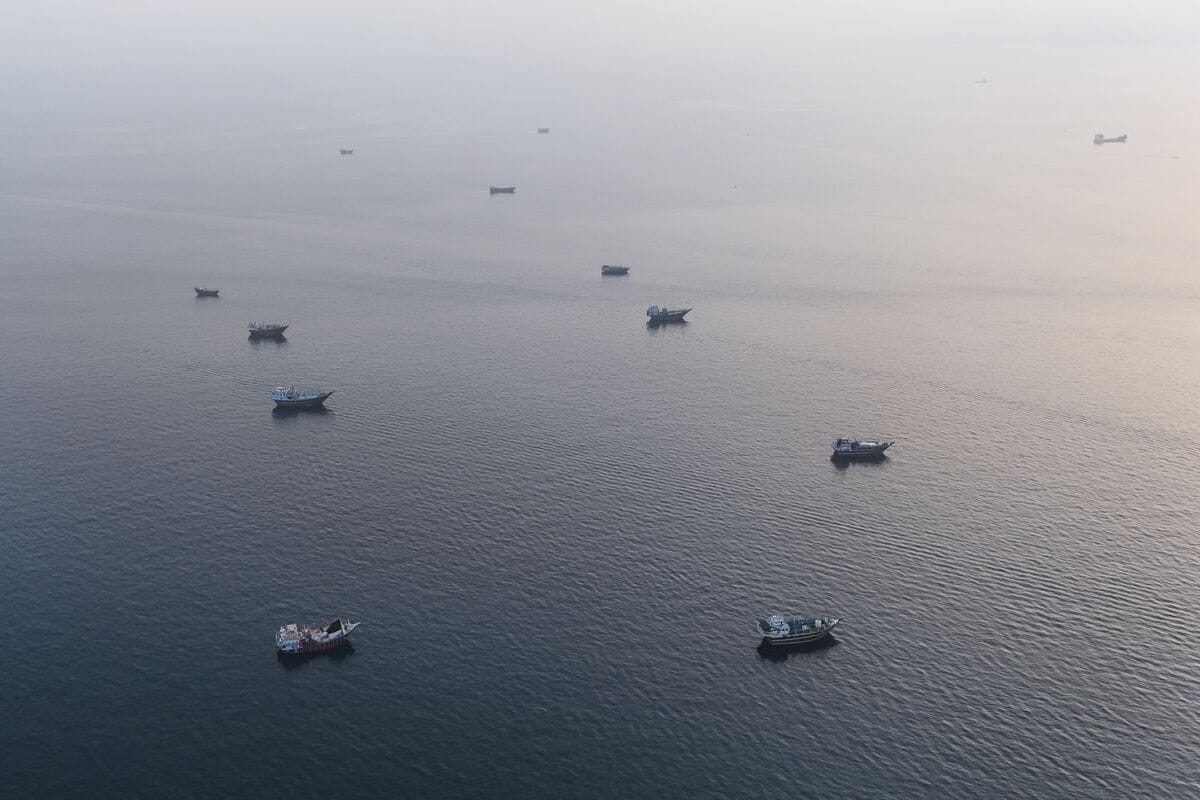
彭博8月24日Currents专栏指出,阿联酋、伊拉克、科威特乃至沙特在美伊冲突未歇的背景下,仍经霍尔木兹海峡向全球市场输出原油,”穿梭贸易”越来越难掩盖。关键能源通道并未真正封堵,意味着市场此前为”海峡封锁”情景支付的溢价正被基本面重估。但战争本身没有结束,溢价没有消失,只是从原油端向通胀预期和避险资产一端重新分配。
“穿梭贸易”暴露:海峡通航的事实与未知的细节
彭博记者Alex Longley在8月24日的Currents专栏中写道,多个海湾产油国通过霍尔木兹海峡维持原油出口,”秘密穿梭贸易”变得越来越公开。所谓穿梭贸易,通常指通过小型油轮在中转点进行船对船转运(ship-to-ship transfer),以此规避航线追踪、改变货物来源标记。在美伊冲突未停、波斯湾军事活动频繁的背景下,这种做法既帮助产油国维持现金流,也使市场对”霍尔木兹海峡到底流了多少油”这一问题失去透明的数据抓手。
需要强调的是,公开信息只能确认”海峡流量未明显中断”这一事实结论;具体国家通过穿梭贸易绕过的运量、船东构成、以及油品最终去向,原始报道为付费内容,目前没有公开数据可以独立核验。
原油与能源股:断供溢价回吐的传导链
如果海峡继续通航,Brent和WTI此前的地缘风险溢价会逐步回吐。逻辑链条是:物理供给没有中断 → 现货升水(backwardation)收窄 → 远月曲线趋于平缓 → 炼厂和贸易商减少囤积 → 油价中枢下移。对能源股而言,这种”去风险溢价”过程是双刃剑:上游勘探和油服公司失去短期题材溢价,但下游炼化、航运和成品油销售商的成本端得到喘息。
真正决定下一阶段油价的不是战争新闻,而是IEA与EIA的库存周报、美国炼厂开工率、以及中国和印度买盘的现货采购节奏。如果库存连续两周以上累库,说明”绕道出口”已经在物理层面成立;反之,若库存去化加速,则需要重新评估海峡的实际通过能力。本轮溢价回吐,恰是此前霍尔木兹谈判僵局把油价再推10%的同一变量的反向定价。
通胀与利率:美联储面前的能源干扰项被削弱
能源是CPI和PCE中波动最大的分项。海峡不封堵,等于把2026年剩余几个月美国通胀路径中一个”上行尾部风险”暂时关掉。对债券市场而言,这意味着期限溢价中的”通胀风险溢价”被压缩,2年期和10年期美债收益率更容易围绕”实际利率+中性通胀预期”做窄幅定价。Warsh接掌美联储后,市场对”通胀冲击—加息”的尾部敏感度依然较高,海峡通航事实上让这个尾部场景的概率回落。
但要警惕的是:原油只是通胀的一个变量。如果战事扩大、海湾基础设施被直接打击,或者红海—苏伊士航线同步受阻,能源端的”假断供”会瞬间翻成”真断供”。这是当前利率定价中尚未充分定价的左侧风险。类似地,阿曼湾美方开火事件曾一次性重定价跨市场风险,任何海上军事摩擦的复燃都可能把”通航溢价”重新打回”断供溢价”。
黄金、美元与风险资产:风险定价的重写
海峡通航对黄金的影响不是单边的。一方面,COMEX金价此前隐含的”供给冲击型通胀”逻辑被削弱,避险买盘的边际动能下降;另一方面,战争本身没有结束,央行和ETF资金仍可能把黄金作为”战争时间溢价”的载体。简单说,黄金的定价因子正在从”通胀对冲”切回”地缘不确定久期”。
美元方面,美元指数(DXY)的支撑逻辑也在重写。如果能源进口国的经常账户压力因油价中枢下移而缓解,欧元和日元的相对吸引力上升,DXY的上行空间会被压缩;反之,若中东冲突外溢到航运保险费率显著跳升,美元仍可能因避险回流而维持强势。两种情形在当前数据下都还没有定论。
对BTC和ETH来说,能源端风险溢价的回吐短期偏中性偏空——加密资产在2022年后越来越多地以”通胀对冲”和”独立资产”叙事与黄金竞争,石油通胀故事弱化会削弱这个叙事的紧迫感。但风险偏好没有消失,只是从原油端转移到了战争持续时间和扩散风险上。美股科技股同样如此:能源成本下降对利润率有利,但若冲突外溢触发风险偏好的系统性下降,估值压力会盖过成本红利。更现实的传导路径是:霍尔木兹海峡的流量数据 → 油运保险费率 → 跨太平洋海运成本 → 美股进口商毛利率。这是接下来两到三周值得跟踪的链条。
市场结论与短期方向
核心判断(2-4周):霍尔木兹海峡仍在通航这一事实,正在推动原油端的地缘风险溢价回吐,对跨资产定价的重写方向如下:
- Brent/WTI 原油:偏弱(bearish)。海峡未封堵 → 断供溢价回吐 → 现货升水收窄 → 油价中枢下移。失效条件:海湾基础设施遭直接打击、红海/曼德海峡同步受阻、IEA/EIA库存连续去化、SPR进入买入窗口。置信度约65%。
- 黄金:高位震荡偏弱(mixed_with_base_case)。定价因子从”供给冲击型通胀对冲”切回”地缘不确定久期”,央行与ETF买盘支撑下方,但上行边际动能下降。失效条件:战事显著降级或油价快速回落带低通胀预期。置信度约60%。
- 美元指数(DXY):中性偏弱(mixed_with_base_case)。油价中枢下移缓解能源进口国经常账户压力,欧元、日元相对吸引力上升;但航运保险费率与避险回流仍可能托底美元。置信度约55%。
- 2年期/10年期美债收益率:窄幅定价。通胀风险溢价被压缩,但Warsh治下美联储对能源通胀尾部仍敏感,方向取决于后续CPI与库存数据。置信度约60%。
- BTC/ETH:短期偏弱(bearish)。能源端通胀叙事弱化削弱”通胀对冲”叙事的紧迫性,但宏观流动性条件未变,更多是叙事层面的边际压制。置信度约55%。
下一阶段需重点跟踪的信号:IEA与OPEC月报对海湾产油量的修订、波斯湾附加险费率与跨太平洋海运成本、美国战略石油储备(SPR)是否再次进入买入窗口、红海与曼德海峡航运是否同步受阻、以及Warsh在9月FOMC前对能源通胀分项的措辞。任一信号发生反转,都意味着当前对”海峡通航”的定价要被推翻。
资料来源
- Bloomberg Currents, Alex Longley, “Hormuz Oil Flows Are Going Strong as War Drags On”,2026年8月24日:https://www.bloomberg.com/news/newsletters/2026-08-24/hormuz-oil-flows-are-going-strong-as-war-drags-on




