

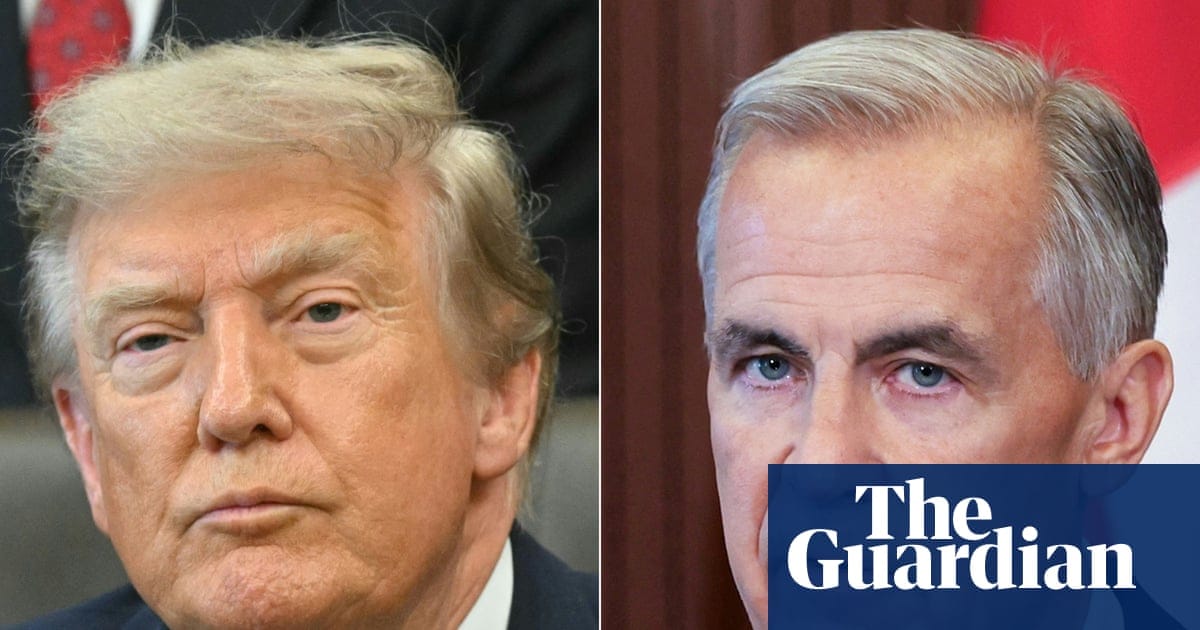
美加关税战已经从威胁进入实质加征阶段。8月22日华盛顿谈判破裂后,美方对约200亿加拿大商品加征50%关税已正式生效,加拿大总理卡尼宣布”美元对美元”对等反制将于9月8日落地。从历史路径看,类似的关税跳变对市场的传导顺序通常是:加元与北美出口股→大宗商品与避险资产→美元与美债利率→风险偏好与新兴市场资产。但本文在写作时尚未取得当日外汇、利率和股市盘面数据,所以下文只梳理传导框架与不确定点,不替读者下结论。
50%关税的覆盖范围与生效节奏
根据《卫报》报道,美方这次落地的关税税率为50%,覆盖约200亿美元(约146亿英镑)的加拿大商品,品类跨度很大——从冰球杆、压舌板这类民用消费品,到钢铁、铝等中间品都包含在内。USTR格里尔把动作定义为”反制措施”,理由是加方在一年内反复加征报复性关税。这意味着它不是一次孤立打击,而是把过去一年累积的关税摩擦集中向前推了一步。
需要注意的是,200亿美元相对于美加之间每天的货物贸易量并不算特别大,但50%的税率远高于过去几年贸易摩擦中的常见水平。税率本身会比金额更容易触发市场反应,因为它直接影响企业定价和供应链重排的预期。50%关税的落地细节、品类清单与生效节点,在Labbitx对美加50%关税正式生效的拆解中已有更全面的梳理。
加拿大”美元对美元”对等反制与USMCA续约
卡尼在渥太华对记者的表述是”我们被攻击了,所以我们在打仗”,并明确拒绝美方方案、拒绝给出美方要求的东西。他宣布的对等反制分两类商品:钢铝、奶制品、家电、电子产品,预计9月8日生效。
对市场而言,9月8日才是这轮美加关税战真正”双向落地”的窗口。从过去美中、美欧关税周期看,反制清单从宣布到执行之间通常会有谈判空间,但卡尼的措辞——以及”美元对美元”的对等措辞——暗示渥太华已经把姿态摆到”不打算先软”。9月8日之前如果出现白宫行政令调整、美方暂停或加方让步,都是值得盯的中间变量。加拿大的对等反制清单对外汇与风险资产的传导路径已在另一篇拆解中展开。
这次美加关税战更深层的影响在USMCA。USMCA前身是特朗普第一任期签署的NAFTA,规定美加墨三国之间约2万亿美元的商品与服务贸易规则。报道指出,加拿大和墨西哥今年正式申请把USMCA再续16年,但特朗普今夏已经拒绝续约。美加谈判破裂,等于把USMCA的存续问题从”行政谈判层面”逼到了”实际关税执行层面”。对北美供应链企业来说,USMCA的关税豁免一旦失效,会推动生产向非关税区或回岸转移,这个过程通常会先在汽车、钢铝、农产品板块体现出来。
通胀路径与央行政策空间
关税对消费者价格的传导存在时滞,但50%税率下,钢铁、家电、电子产品三类商品最终体现在零售端的价格压力不容忽视。任何关税带来的额外通胀粘性,都会成为美联储与加拿大央行评估利率路径时必须考虑的扰动项。需要强调的是,”通胀上行风险”和”央行立刻转向”不是同一件事:前者改变路径,后者需要更明确的工资和服务通胀共振,目前看还不到那一步。
对美联储而言,特朗普近期对利率水平的持续施压与本轮关税通胀的叠加,使政策评估的独立性议题再次被推到台前。考虑到加拿大央行同时面临抗通胀与抗关税衰退之间的两难,加元端的政策预期会比美元端更不稳定。
跨市场传导框架
在没有当日盘面数据的前提下,按历史规律梳理传导顺序:
- 加元:受冲击最直接,制造业出口和油价是主要变量。
- 美元:短期可能因避险和利差逻辑偏强,但若关税显著推高美国进口成本,美元强势会反噬企业利润。
- 黄金:地缘与避险需求叠加,但金价对北美双边关税的直接敏感度低于对全球贸易秩序的敏感度。
- 美股:北美一体化供应链占比高的板块(汽车、零售、农业机械)先承压;防御性板块和内需股相对抗压。
- 比特币与加密资产:与传统风险资产相关性不稳定,更多跟随全球流动性预期变化,短期直接传导弱,更多是情绪面溢出。
市场结论与短期方向
基于上述传导框架,对核心资产的短期方向判断如下(时间范围:未来1-4周,置信度均受限于单来源信息与缺失的盘面数据):
- 加元(CAD):偏弱。50%关税直接冲击加拿大制造业出口预期,9月8日加方”美元对美元”对等反制进一步压缩贸易空间,加元将持续承压。失效条件:USTR让步、加方提前妥协或油价大幅反弹抵消贸易逆风。
- 美元指数(DXY):短期偏强。避险需求与美加利差逻辑提供支撑,但若关税显著推高美国进口成本,强势美元将反噬企业利润。失效条件:美方在USMCA谈判上让步、或加拿大反制规模显著小于预期。
- 黄金:偏强。避险需求与全球贸易秩序担忧提供支撑,但金价对北美双边关税的直接敏感度有限,更多跟随实际利率与避险情绪。
- 美股:承压。北美一体化供应链敞口大的板块(汽车、零售、农业机械)首当其冲;防御性板块与内需股相对抗压。
- BTC与ETH:短期无直接传导,更多跟随全球风险偏好与流动性预期波动。失效条件:风险偏好快速回升或美联储意外鸽派转向。
接下来值得盯的节点:(1)白宫行政令与USTR正式公告;(2)9月8日加方反制是否如期生效及反制清单是否扩大到汽车、铝等更敏感品类;(3)USMCA联合审议窗口;(4)加拿大央行与美联储官员72小时内的公开表态;(5)油气和农产品价格反应。
数据边界说明:本文主要依据The Guardian 8月23日报道展开,截至发稿未取得官方行政令、USTR正式公告或当日外汇、利率、股市盘面数据,因此对市场反应部分只描述传导框架与方向判断,不给出具体点位和涨跌幅预测。




