

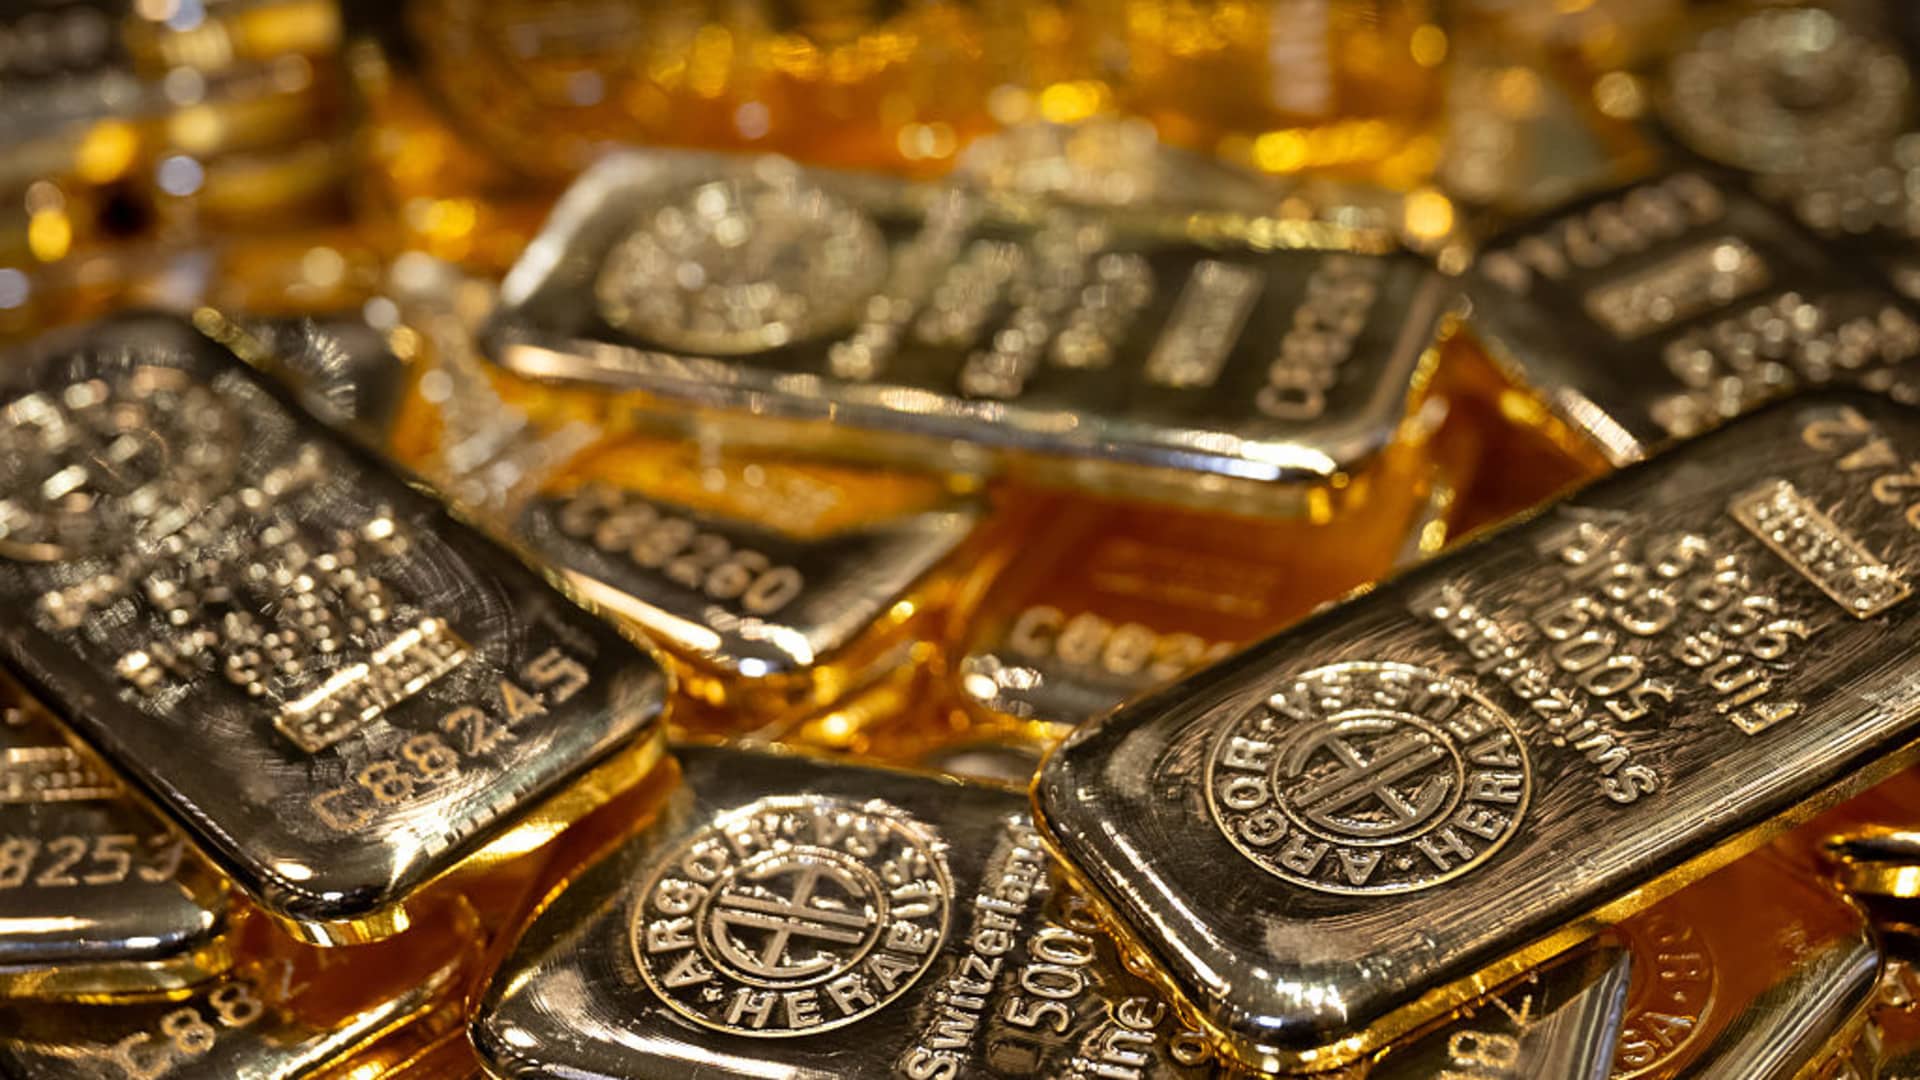
COMEX黄金12月合约本周累涨约4.7%,8月21日早盘报4,647.70美元/盎司,逼近三个月高点。把这轮修复读成”避险情绪回归”是一种偷懒:驱动是美国财政部把10-30年期国债的流动性支持回购规模至少翻倍、美国政府债务首次站上40万亿美元、美元指数同步走弱,三件事在同一周叠加,才把黄金从二季度的大幅回撤中拉了回来。
财政部”流动性支持回购”释放了什么信号
美国财政部本周三宣布,将原本面向10-30年长端国债的流动性支持回购规模至少翻倍,意图是稳住长端持续出现的卖压。公告初期,市场将其读作对长端久期风险的主动管理——长端收益率被压低,美元被削弱,黄金直接受益。
但需要分清两点。第一,流动性支持回购是财政部用现有现金管理工具稳定二级市场,并不等同于重启QE,也不能直接等同于债务货币化,它的目标更接近于降低融资摩擦。第二,Hycroft Mining的Diane Garrett认为,市场已经把这套操作读成”债务成本与久期将成为政策关键变量”的信号。换言之,操作本身是短期的,市场反应却在向中长期叙事扩散。
40万亿美债与政策含义
回购公告落地的同时,美国政府债务规模首次突破40万亿美元。这个数字本身没有评级含义,但它把”未来几年的国债净供给”问题再次摆到台前:财政部需要在更高的利率环境里持续借长钱,长端利率的均衡水平自然被市场重新定价。UBS大宗商品分析师Giovanni Staunovo认为,全球债务水平上升叠加美元走弱,是去年金价上涨的核心,而现在这套逻辑正在回归。
世界黄金协会6月发布的年度央行黄金储备调查提供了另一条线索:89%的受访央行预计未来一年全球黄金储备将增加。Garrett把这组数据与近年的央行储备轮动连在一起读——从美债向黄金的多元化配置,本身就是对美元体系长期信心的边际稀释。
结构性需求仍未被破坏:5,000吨消费与1.5%的供给增速
抛开政策与情绪,南非金铀矿开发商Neo Energy Metals的CEO Theo Botoulas提供了一个更朴素的结构性数据:全球年度黄金消费约5,000公吨,几乎处于历史高位,而年供给增速长期在1.5%上下。在消费稳定、供给受约束的背景下,央行购金与避险需求只是把短缺放大的催化剂,而不是凭空创造多头逻辑。
这也意味着,只要实际利率不出现单边大幅上行,黄金的实物底座仍然在。UBS给出的12个月5,400美元/盎司目标,正是在这一供给约束上叠加了”全球债务+美元走弱”的中期假设。
短期反向力量:油价、利率与超买
但短期不全是顺风。Staunovo提示,中东冲突推升油价,可能重新激活通胀压力,让主要央行在降息节奏上更犹豫,进而支撑长端收益率,对不付息资产不利。StoneX的Rhona O’Connell说得更直接:黄金要在”持续偏高的美债收益率”和”走弱的美元”之间反复掂量,海湾局势是第三股力量,定价中很多利好已经被消化。
技术面上,Trade Nation的David Morrison提醒,金价自上月底以来已反弹约10%,属于”涨得太快”的形态,短期可能回踩4,400美元/盎司一带再尝试向上;若美元继续走弱,4,400一线被守住对多头会是更健康的信号。
市场结论与短期方向
基准判断:黄金短期偏强、中期维持看多。时间范围上,未来1-3个月偏强但需消化超买与油价扰动,3-12个月看多逻辑由结构性供需与债务叙事支撑。
三条因果链同时支撑这一判断:
- 财政部把10-30年长端国债的流动性支持回购规模至少翻倍,短期压低长端收益率、走弱美元,直接利多黄金;
- 40万亿美债里程碑强化”债务成本与久期成为政策关键变量”的中期叙事,央行从美债向黄金的多元化配置对美元体系长期信心形成边际稀释;
- 全球年消费近5,000公吨、年供给增速1.5%的供需缺口提供实物底座,只要实际利率不出现单边大幅上行,这条底座就仍然有效。
短期反向力量同样存在:油价回升可能抬升通胀预期并支撑长端收益率,金价自7月底以来已反弹约10%,超买风险需要消化,4,400美元/盎司是多空分水岭。
判断失效条件:
- 若美元指数快速反弹并站稳100上方,黄金的”美元走弱溢价”将被显著压缩;
- 若10年期美债收益率因通胀或财政发债压力重新走高并突破近期高点,长端利率对不付息资产的压力将回归;
- 若美国财政部在9月停止或缩减长端国债回购规模,市场对”久期风险被政策端管理”的预期会迅速回吐;
- 若油价大幅回落并带动降息预期重定价,金价反而可能走高,不构成本判断的失效。
对跨资产读者而言,本轮黄金强势与美元走弱、长端收益率回落同时出现,更常见的解读是市场对美元资产和美债可持续性给出边际质疑,而不是单纯的风险偏好回升。把它直接外推到”比特币同步反弹”或”科技股重新走牛”,在当前证据包里找不到直接支持。
资料来源
- CNBC: Gold rebounds as bond jitters, debt fears and weaker dollar revive bullion demand
- CNBC: Treasury announces upscaled buyback operation for longer-term debt, sending yields lower
- CNBC: U.S. government debt passes $40 trillion mark for the first time
- CNBC / World Gold Council: Central banks gold reserves survey
- CNBC: Gold prices fall, worst quarter since 2013
证据边界说明:本稿主要依据CNBC一篇综合报道及其引用的UBS、Hycroft Mining、StoneX、Trade Nation、Neo Energy Metals等机构观点与WGC央行调查数据,可引用独立来源数量有限,不足以覆盖多市场同步验证。文中未涉及BTC、ETH、纳指同期具体走势,相关跨资产判断属基于宏观逻辑的合理推断,不应视为已发生的市场事实。




