

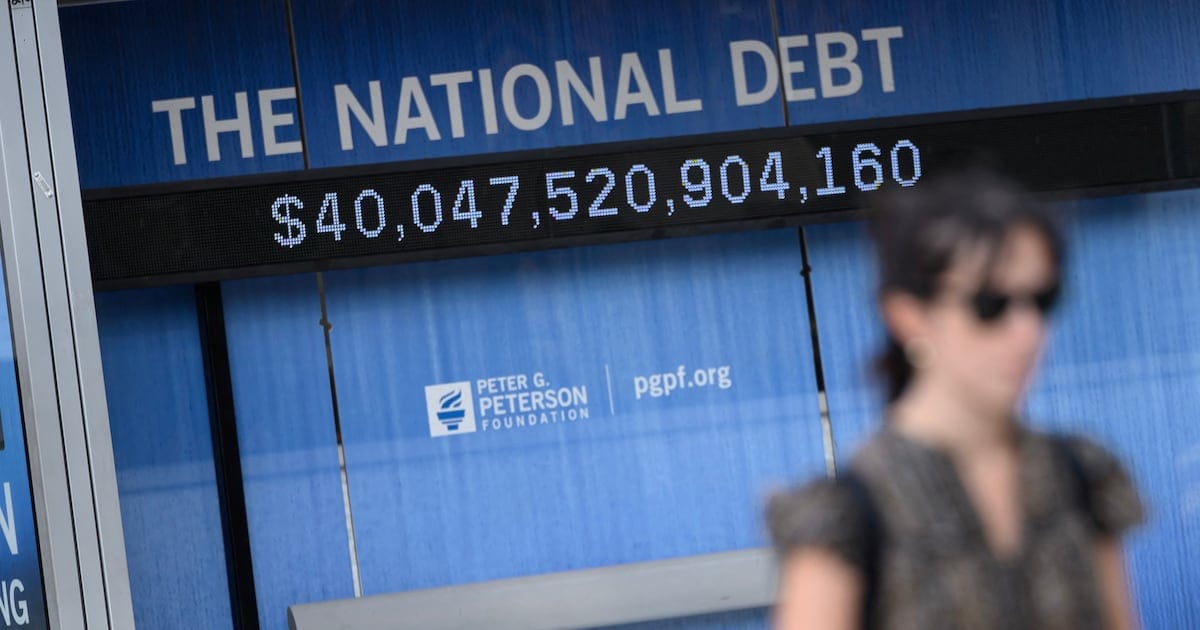
核心判断:美国总债务在2026年8月20日首次站上40万亿美元,这本身不是一个突发的崩盘事件,而是一份早已被市场提前定价的财政里程碑。真正的信号落在长端——30年期美债收益率本周触及近二十年新高,叠加财政部部长 Scott Bessent 罕见干预日元、宣布把财政部自身可回购的国债额度翻倍,以及美联储如何处理6.8万亿美元国债与MBS持仓仍是悬念,40万亿规模与长端利率、美元信用被压缩进同一张图。
美国国债破40万亿:被提前定价的财政里程碑
美国总债务在2026年8月20日首次突破40万亿美元——这是自2016年特朗普首次竞选时承诺”八年内消除国债”以来的又一个里程碑,而同期总债务规模已经翻倍。真正被市场提前定价的不是这个整数关口,而是与之同时出现的几件事:30年期美债收益率本周触及近二十年新高;Bessent 承认赤字方向”偏离轨道”,并宣布将财政部自身可回购国债额度翻倍;Bessent 同时罕见地参与干预日元,以防止日本为支撑日元而抛售其持有的美债。
40万亿是”总债务”口径,而更受市场关注的是”公共持有”口径——这部分被金融机构、海外央行、共同基金等真实投资者持有,金额已超过32万亿美元,过去一年增加约3万亿美元,年度新增借款约2万亿美元。三个数字合在一起,把”财政可持续性”从一个远期话题推到了当前的美债期限溢价里。
“债务螺旋”的市场含义:利息已超过国防开支
CRFB 高级政策主任 Marc Goldwein 用”发动机故障灯”来形容这一时刻:它不意味着明天就会爆雷,但信号的强度在上升。他的核心担忧不是某一天会违约,而是”债务螺旋”——债务利息支出已超过联邦国防开支,利息又需要靠继续发债来支付,进而推高后续融资成本。Bipartisan Policy Center 总裁 Margaret Spellings 的判断更直接:联邦预算中最大宗的项目都处于自动巡航,”即使在最好的情景下,我们也在冲向悬崖却不肯打方向盘”。
换言之,40万亿不是新闻,结构才是新闻:年度新增借款2万亿、利息支出已超过国防预算、过去一年公共持有增加3万亿——这三组数据共同决定了当前长端利率里被定价的财政溢价水平。
30年期收益率近20年新高:期限溢价的重新定价
30年期美债收益率本周触及近二十年新高。需要区分的是:短端利率仍被美联储政策利率区间锚定,而长端利率反映的是期限溢价与对财政可持续性的折现。Bessent 本周承认赤字方向”偏离轨道”,市场已经用脚投票——交易型机构(外国央行、主权基金、对冲基金)通过长端买卖价差逐步抬升风险补偿。
这与2011年标普下调美国主权评级、2023年惠誉下调时的市场结构不同。当年是评级机构”先发制人”地重新定价美债风险,而现在更多是市场参与者用买卖行为在重新定价。要让长端利率真正下行,需要的不是联储一次降息,而是财政路径出现可信的”压弯点”——这是政策层面的硬约束,来源也明确指出投资者正在通过期限溢价要求更高的风险补偿。
财政部加倍回购与美联储6.8万亿持仓:长端利率的双重对冲
面对长端利率上行,财政与货币当局都在用工具对冲,但并未改变”40万亿”这个基本面。
财政部的回应是技术性而非方向性的:Bessent 本周宣布将美国财政部自身可回购国债的额度翻倍,这是一种”做市式”操作,通过定期买回长端债券改善流动性、抑制期限溢价。本质上是用市场操作去压期限溢价,而非调整财政路径——Bessent 自己用”拉回弹弓”的比喻来描述当前财政扩张对长期增长的潜在回报,但市场显然没有完全买账。
货币一侧的悬念来自美联储6.8万亿美元的国债与MBS持仓。来源分析指出,调整持仓构成——把更多持仓放在短端、减少长端——对市场冲击有限;但如果进入实际抛售、尤其是长端MBS的减持,将直接推高长端利率,与财政部希望压低长端融资成本的方向相反。美联储在持仓调整上的具体路径选择,是当前长端定价的关键变量。
美元、日元与跨资产传导
一个容易被忽视的细节是 Bessent 罕见干预日元,目的是防止日本为支撑日元而抛售其持有的美债。这把日美利差、日本套息交易平仓、美债边际买盘三个链条直接连起来,也让 USD/JPY 成为观察美债买盘是否稳定的高频窗口。
对中文读者来说,跨资产传导可拆为四条线索:
- 美股:长端利率上行+美元可能走弱,对久期长的大型科技股是双重逆风,估值久期长的板块承压更明显;高股息与短久期板块相对占优。
- 黄金:实际利率与去美元化叙事同向时配置价值上升,但短期受美元指数与10年期美债实际利率反向制约;伊朗战事推升能源价格,是大宗商品的一条独立线索。
- BTC/ETH:宏观流动性条件在边际收紧,但法币信用叙事在对冲,传统60/40组合之外出现新的”价值储存”叙事。来源明确提示”更可能体现为高波动而非单向走势”——如美债长端回购翻倍后比特币冲上11周高位所显示的,这种高波动特征已经显现,不应把美国国债总规模直接等同于加密资产看多信号。
- 外汇:美元指数同时面对利差收窄与避险买盘两个方向——这与美元指数维持多月低位的逻辑一致;欧元、人民币间接受美债收益率外溢影响。
市场结论与短期方向
把40万亿当背景,把30年期收益率与美联储资产负债表路径当主信号——以下是对核心资产的短期方向判断(时间范围:未来1-4周)。
- 30年期美债收益率:短期偏强(对债券价格偏空)。若财政路径不出现可信压弯点,且美联储在持仓调整上偏向短端,期限溢价仍有上行压力。失效条件:财政部季度再融资会议大幅压低长债发行比例,或美联储明确推迟缩表。
- 美元指数:短期方向 mixed_with_base_case,基准偏弱。利差收窄与去美元化叙事构成压力,但避险买盘提供支撑。失效条件:海外风险事件骤升或美联储意外鹰派。
- 黄金:短期偏强。实际利率与去美元化叙事同向,但需注意短期受美元指数与10年美债实际利率反向制约。失效条件:美元快速走强或实际利率反弹。
- 美股(久期长的大型科技):短期偏弱。长端利率上行+美元走弱的双重逆风,对估值久期长的板块更直接;高股息与短久期板块相对占优。失效条件:长端利率快速回落或财报季大幅超预期。
- BTC/ETH:短期高波动、无明确方向。流动性边际收紧与法币信用叙事对冲同时存在,来源明确提示不应把40万亿直接等同于看多理由。
置信度:30年收益率与美股方向判断置信度中等(约60-65%),因为路径依赖财政与美联储政策表态;黄金与美元置信度偏低(约50-55%),因为双向力量并存;BTC/ETH 不给方向性判断。
待跟踪的硬数据与证据边界
本次研究的证据边界需要明确:可读来源仅1个(The Irish Times 转 NYT/FT),缺少美国财政部官方原始公告、月度债务报告与季度再融资会议纪要。40万亿是公开报道口径,精确到亿美元的国债总量仍需 Treasury Daily Treasury Statement 校验。
下一阶段值得跟踪的硬数据包括:
- 财政部季度再融资会议对长债发行比例的指引;
- 美联储对资产负债表构成与缩表节奏的阶段性表态;
- 30年期与10年期利差走势——长端利差扩大是财政溢价上升的更直接信号;
- TIC 数据中外国央行对美债的净持仓变化;
- Bessent 是否继续以财政部回购作为”长端利率管理工具”的常态化操作。
资料来源




