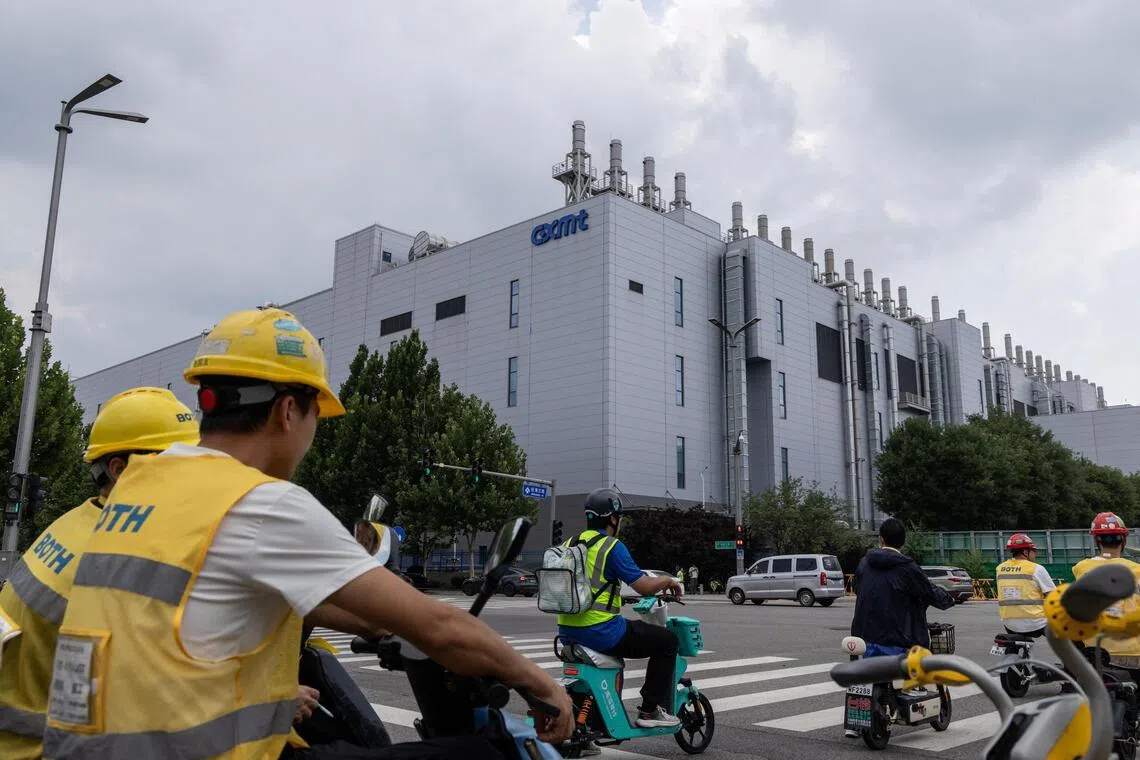
中国国资本背景的 CXMT 计划在 2026 年底前后小批量试产 LPDDR6 存储芯片,把国产 DRAM 替代叙事从 PPT 推到了产线门口。但要先讲清楚证据边界:可核验的独立来源只有海峡时报转载的同一篇报道,依赖匿名信源,公司层面零官方确认。下面把这条线索能告诉读者的、和不能告诉读者的,分开讲清楚。
CXMT 的 LPDDR6 卡在”试产前夜”,代际差距不是 0
从可读到的海峡时报转载内容看,核心信息是:CXMT 已经把 LPDDR6 推进到”原型测试合格后小批量生产”的阶段,对标的是 SK 海力士今年 3 月发布的 16Gb LPDDR6(官方口径比 LPDDR5X 快 33%、省电 20%),以及三星尚在路演中的同类产品。
但要注意原文的措辞:CXMT 仍处在”小批量试产、合格后量产”的节奏上,知情人士未具名,公司对媒体问询”未立即回应”。这意味着两件事——第一,产品代际差距可能只剩 1 代左右,但良率、产能和客户验证都还远远谈不上能挤压海力士、三星、美光的份额;第二,CXMT 在 7 月已经完成上海 IPO,市场对”中国本土 DRAM 故事”的预期已经在股价里反映了一部分,年底的产线进展是兑现期,而不是再次定价期。
存储紧缺如何把涨价推到了苹果收银台
报道引用了 6 月苹果全系涨价(Mac、iPad、Vision Pro、家居产品)作为存储紧缺传导到终端价格的直接证据,并指出苹果高管曾游说华盛顿放行从 CXMT 等中资厂商采购,但遭国会议员反对。这一段对交易者最关键的含义是:地缘摩擦已经把存储芯片的”技术替代逻辑”和”国家安全审查逻辑”绑死,简单的成本比较无法解释当前的采购决策。
报道同时提到,Meta、亚马逊等大型云厂已经把未来多年的存储产能”长协化”,导致现货市场出现严重短缺和涨价。这意味着无论 CXMT 是否成功,存储芯片的供需缺口在中短期都已经通过”长协+终端涨价”的组合被下游吸收。
跨市场外溢:设备链、消费电子与亚洲风险偏好
把视野拉远一点,存储芯片紧缺并不只是一个消费电子故事。外溢至少沿两条线:
第一,设备与材料链。LPDDR6 的量产同样依赖 EUV/DUV 光刻、ALD 沉积、量测设备的投入。无论 CXMT 是否成功,海力士、三星、美光的扩产意愿都已经把 ASML、Applied Materials、Lam Research、东京电子的订单结构锁住,设备链的故事被进一步强化。
第二,终端价格与换机周期。如果 LPDDR6 量产推迟,AI PC、AI 手机换机周期会被压缩,对消费电子需求侧是负反馈;苹果在 6 月已经先一步把存储紧缺传导到零售价,下一季财报对毛利的指引会反映这一传导是否被吸收。
对加密市场,这条新闻没有直接定价路径。AI 算力供应紧张会抬升数据中心综合成本,对矿场和 AI 算力租赁的毛利结构形成间接压制;”中国科技自主可控”主题也会通过港股、亚洲科技 ADR 情绪向亚洲时段加密盘面溢出,但都属于二阶变量,不能当成主线来交易。
市场结论与短期方向
核心资产判断放在内存芯片股(SK 海力士、三星、美光)和苹果这两条线上。
内存芯片股(SK Hynix、三星、美光):短期方向 mixed_with_base_case,基准情形是”无直接定价影响、长期供给叙事边际强化”。时间范围 3-6 个月。CXMT 当前只到”试产前夜”,离规模量产还有客户验证、良率爬坡、出口管制松绑三道关;海力士 LPDDR6 已实现首发,量产节奏领先。短期盘面没有直接催化剂,长期供给侧竞争叙事会缓慢反映在估值贴现里。
苹果(AAPL):短期方向 bearish,时间范围覆盖 FY26 Q3-Q4 财报窗口。因果链:内存采购成本上行 → 6 月已全线涨价 → Q3 起毛利压力进入财报口径 → 除非 Q4 给出明确上行指引否则估值有压缩压力。失效条件:内存现货价回落、长协价被压回,或苹果成功获得中资存储供应豁免。
加密盘面(BTC/ETH):无直接方向。AI 算力紧缺对矿场和 AI 算力租赁是间接成本端扰动,”中国科技自主可控”主题会通过港股和亚洲科技 ADR 情绪向亚洲时段加密盘面溢出,但都不构成短期主线。
证据边界与失效条件
必须直说:可核验的外部资料只有海峡时报转载的同一篇报道,独立来源、官方公告、券商研报均缺失。所有时间点(”年底小批量试产”)依赖匿名消息源,CXMT 公司层面未确认。市场反应、机构观点、链上数据均无可靠引用。
接下来需要观察三个变量:一是 CXMT 在 2026Q4 是否真的进入小批量试产,以及首批客户名单;二是 SK 海力士、三星 LPDDR6 的实际交付节奏和价格曲线;三是美国国会层面是否对苹果采购中资存储芯片做出新的政策表态。这三个变量出现任一确定性变化,都会重新改写”中国存储替代”叙事的赔率。