

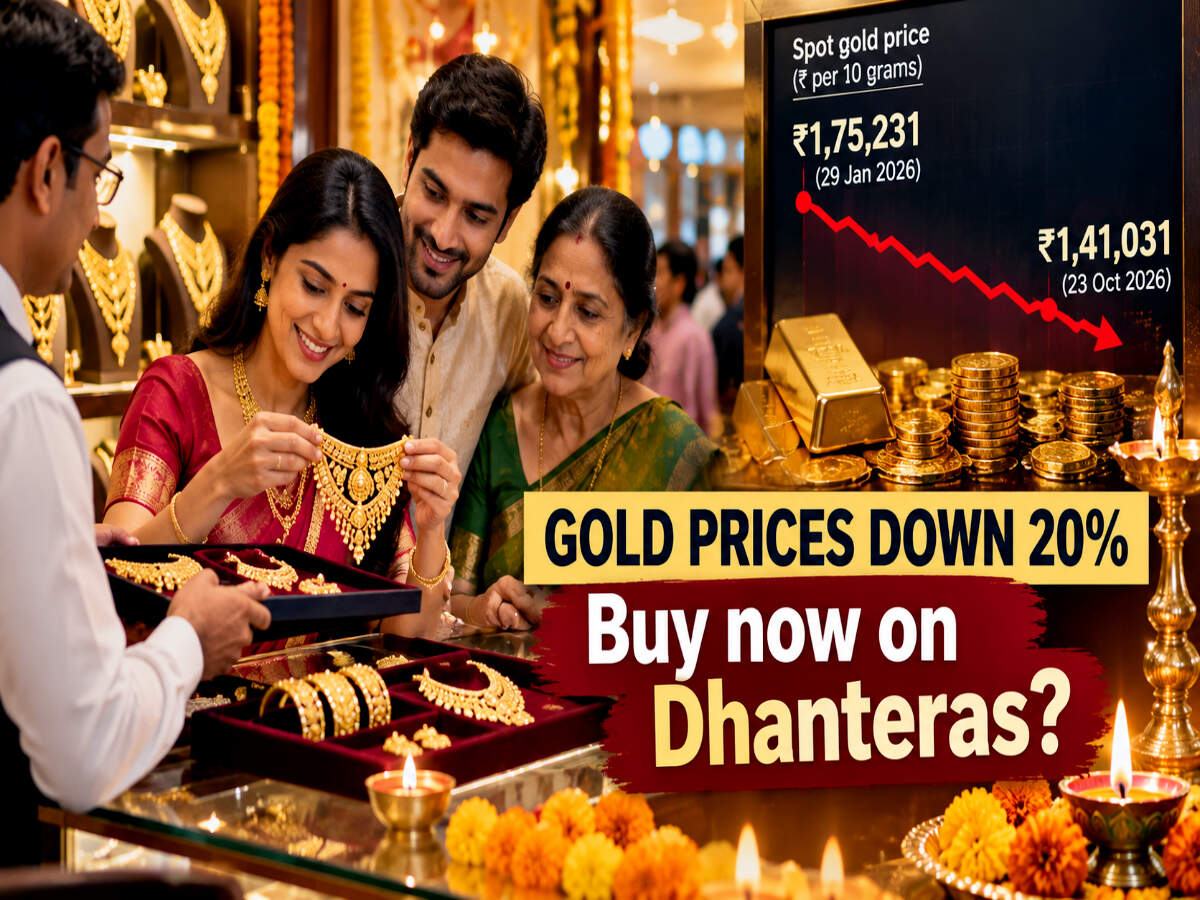
印度黄金回调20%,说明价格已经明显回落,但不能仅凭回撤幅度确认底部。 Economic Times原始报道显示,MCX现货金从2026年1月29日每10克176306卢比的高点,降至10月23日140664卢比,较高点回撤20.21%。报道将高企的美国国债收益率、仍偏紧的美联储利率预期列为主要约束,但未提供同期收益率、美元指数或黄金资金流的官方数据,因此更适合将10月27日至28日美联储会议视为验证点,而不是把回调直接定义为低位信号。
MCX从176306卢比回撤至140664卢比
据原始报道,MCX现货金1月高点为每10克176306卢比,9月高点降至154494卢比,10月9日高点进一步回落至149970卢比;10月23日月度低点为140664卢比,较高点回撤20.21%。这些数字描述的是印度本地报价,不能直接等同于国际美元金价的涨跌幅。
MCX价格同时受到国际金价、卢比汇率和本地供需溢价影响。因此,美元金价下跌时,如果卢比同步走弱,本地价格降幅可能被部分抵消;反之,卢比走弱可能抬高印度投资者的本地购金成本。证据包没有提供卢比和美元指数的同期数据,因而无法判断这次回撤分别由多少价格和汇率因素贡献。
高收益率通过机会成本压制黄金
报道将回调与较高的美国10年期国债收益率及美联储仍讨论加息联系在一起。证据没有给出收益率的具体水平,也没有提供实际利率序列,因此不能断言收益率已经上升到什么程度,或宣称黄金已经完成利率因素的重新定价。
基本传导链是:美联储维持偏紧预期或市场利率预期上移,美债收益率维持高位,无息黄金相对于债券的机会成本增加,美元金价估值承压;如果收益率与美元同步回落,这项压力才可能缓解。报道援引的受访人士将3900至4000美元视为观察区间,并提到3800美元附近的分批关注位置,这些均属于受访者观点,不是经验证的支撑位或确定底部。
市场结论与短期方向
基准判断:黄金短期偏弱,未来1至3个月仍以偏紧利率预期主导,除非美债收益率和美元出现同步回落。 置信度为中等,核心依据是报道已经确认的20.21%回撤,以及其对高收益率和偏紧政策预期的归因。方向判断针对黄金估值,不意味着回撤必然延续,也不代表任何具体价格目标。
短期需要验证三类信号:第一,10月27日至28日美联储会议是否释放更宽松的政策措辞;第二,美国国债收益率是否随政策预期下降;第三,美元是否同步走弱。若三者同时出现,黄金的利率压力可能缓解,反弹基础会更扎实;如果政策继续强调通胀和限制性利率,收益率维持高位,黄金仍面临估值压缩。
关于美元走强与黄金的会前定价关系,可进一步阅读美元走强与黄金的联动;黄金重返4000美元上方的利率、美元与油价传导,也可参考黄金重返4000美元上方的短线传导。
卢比、税费与产品差异不能忽略
对印度投资者而言,MCX黄金并不只是美元金价的复制品。判断本地价格是否真正改善,应把国际美元金价、卢比兑美元汇率、MCX本地溢价和持有成本放在一起观察。证据包没有提供汇率与本地溢价数据,因此不能据此判断本地折价或溢价程度。
在工具选择上,报道认为黄金ETF通常成本较低、无需自行保管,也没有首饰加工费;但同一报道也提醒,部分黄金ETF及基金中的基金已停止接受新投资。原文还涉及黄金基金、主权黄金债券、实物金和电子黄金收据等不同工具,不过具体税率、持有期限、利息和流动性规则可能调整,本文不重复列出容易过期的数字,使用前应核查产品条款及最新税务规定。
把投资安排分散到数月,可以降低单一入场时点的暴露,但不会自动改善风险收益比。是否适合采用这种方式,仍取决于资金用途、期限、风险承受能力与产品流动性。本文不提供具体买卖点、仓位或止损建议。
跨资产验证需要收益率和美元共同确认
现有证据没有覆盖BTC、ETH、美股科技板块和外汇在同期是否已经与黄金形成特定联动,因此不能写成这些资产已经随黄金下跌或已经确认见底。从估值逻辑看,收益率维持高位通常会提高高久期资产的贴现率压力;若美联储政策转松并带动收益率与美元同步回落,黄金以及部分高久期风险资产可能共同受益,反之则可能继续承压。
会议前还可结合10月美联储利率决议前瞻核对政策措辞、通胀判断和利率路径,但这些内容只能作为分析框架,不能替代会后市场价格反应。当前最有价值的确认信号是黄金、美元和美债收益率是否同步变化,而不是印度黄金是否比历史高点便宜了20%。





