

布伦特原油升至五个月高位,核心变化不是单日涨幅,而是市场开始重新评估海湾能源设施和霍尔木兹海峡运输同时受扰的尾部风险。若这一风险没有实体数据确认,油价可能回吐风险溢价;若通航、装运或设施安全出现可验证变化,冲击才可能从概率定价转向持续的供给担忧。
上涨交易的是联合供应风险,而非已确认断供
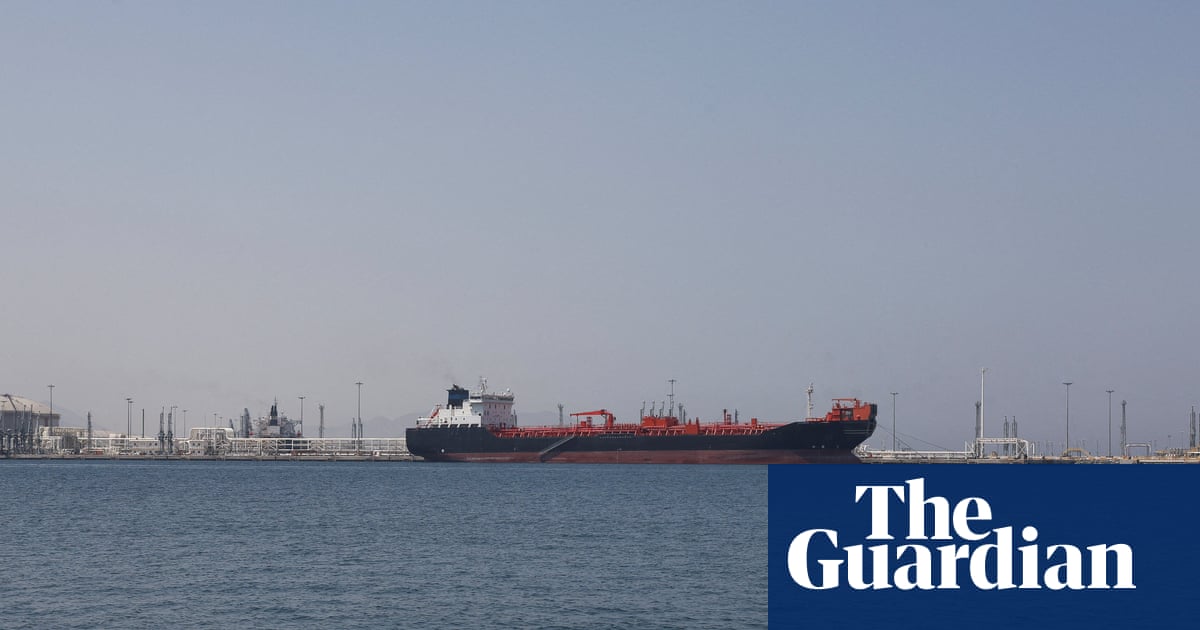
据《卫报》10月23日报道,布伦特原油在周五早盘上涨约1%,报每桶114.72美元,为5月以来最高水平。报道所述背景是,伊朗方面表示,如果美国和以色列再次对伊朗发动攻击,将考虑打击海湾地区的石油设施、海底电缆、数据中心和人工智能设施。
这条因果链包含三个环节:军事冲突升级提高报复概率;石油设施或海底电缆受损可能影响能源供应与数字基础设施;霍尔木兹海峡航运受阻则可能放大原油和成品油运输风险。原油期货因此会为尚未发生的损失计入概率,并不要求实际断供已经开始。
价格背景同样重要。报道提到,布伦特原油2月约为每桶72美元,4月底一度达到126美元,114.72美元仍处于冲突初期剧烈重估后的高位区间。现阶段能确认的是价格与风险叙事,不能据此认定实际供应已经下降。
霍尔木兹海峡风险必须等待流量与装运验证
报道还提到,伊朗革命卫队声称袭击霍尔木兹海峡附近四艘商业船只,但现有材料没有提供独立核验,也没有实时通航量、油轮保险费、地区库存和装运数据。因此,更严谨的判断是航运风险溢价正在上升,而不是海峡已经中断。
后续需要检查四组实体指标:油轮通行量是否持续下降;战争险和运费是否明显抬升;沙特及其他海湾产油国的装运与库存是否变化;炼厂采购是否从海湾货源转向其他地区。如果这些指标没有跟随,仅凭油价上涨仍不足以确认供应冲击已经形成。
设施威胁也不能直接换算为同等规模的原油短缺。石油设施受损会影响产量,海底电缆或数据中心受损首先对应通信、云计算和电力基础设施风险;三者的传导路径、恢复时间和潜在产量影响并不相同。
持续高油价将先约束利率预期,再压制估值
能源价格若持续高位,会通过运输、制造和消费环节向更广泛价格扩散。家庭可能面临交通与物流成本上升,企业则可能面对投入品价格和利润率压力。若传导进一步进入服务价格、工资谈判和通胀预期,货币政策部门面对的就不再只是增长放缓,而是增长与通胀同时恶化的组合。
债券市场可能先调整政策路径:短端减少对宽松的定价,长端增加通胀与期限风险溢价。相关机制可参见能源通胀如何重写美联储利率路径。但证据包没有提供美债收益率、掉期或利率期货数据,因此不能声称债券市场已经完成这一调整。
对美股而言,能源密集型行业更直接承受成本压力,科技股则同时面对长久期估值和基础设施成本风险。若海湾数据中心或能源设施出现可验证中断,影响才可能扩展至云计算、电力设备和半导体需求。现有证据尚不能证明相关设施已经受损。
黄金、美元与加密资产面临不同约束
黄金同时受到避险与通胀需求支持,也受到美元和实际收益率制约。地缘风险升温而实际利率不升时,黄金更容易获得支撑;若油价冲击同时推高美元和实际收益率,黄金更可能维持震荡。相关分析见油价与黄金的拉锯逻辑。当前没有黄金现货或ETF资金流数据,不能把条件推演写成已经发生的市场反应。
美元也不是单向的避险受益者。风险收缩可能增加美元需求,但美国作为产油国也会承受进口成本上升和通胀压力。外汇市场可能先反映避险与利差变化,再根据能源冲击持续时间调整增长判断;由于没有美元指数数据,本文不判断其已确认的单边方向。
BTC和ETH没有传统能源消费端,短期主要暴露于全球流动性、实际利率和风险偏好。若能源通胀推高长端收益率和美元,估值久期较长的加密资产基准方向偏弱;若冲突同时威胁电力、海底电缆、托管或结算系统,还会增加运营风险。传导框架参见高油价如何传导至BTC与ETH。但外交降温或风险偏好修复,都可能令这一判断失效。
市场结论与短期方向
对布伦特原油的基准判断是未来1至4周短期偏强,置信度为中等。上涨已经反映部分尾部风险,而伊朗关于报复海湾设施的表态使风险上限仍高。如果冲突升级并出现设施损伤、通航下降、装运减少或保险成本上升,风险溢价就可能进一步扩大,并通过能源成本、通胀预期和期限溢价压制长债及高估值风险资产。
跨资产的基准传导是:若油价维持高位且长端收益率、美元同步走强,美债和BTC、ETH偏空,黄金更可能震荡而非单边上涨;美元的方向置信度较低,因为避险支持与能源进口成本互相抵消。若军事风险缓和、实体运输指标保持正常且布伦特原油持续回吐风险溢价,上述短期偏强判断将失效。
用三层证据确认冲击是否持续
后续观察可以分为事件层、实体层和金融层。事件层关注是否出现新一轮攻击,以及海湾能源设施、海底电缆或数据中心是否出现可验证损伤;实体层关注通航量、保险、装运、库存和炼厂采购;金融层关注美债收益率、美元、黄金、原油及风险资产是否形成一致方向。
如果油价上涨但通航和金融条件没有跟随,可能主要是短期风险溢价;如果运输指标同步恶化,且长端收益率与美元走强,就更接近供给冲击进入宏观定价。反之,若军事风险缓和、油价回落且风险资产恢复,则说明市场此前主要交易了尾部概率,而不是确定性的供应损失。
本文的可读材料仅有一篇媒体报道,缺少官方战况文件、实时能源流量和独立多资产行情验证。因此,文中关于利率、美元、黄金、BTC、ETH及美股的方向均为有条件的短期基准分析,不是对既有市场反应的描述。
资料来源
- The Guardian:Oil hits five-month high amid fears US will renew strikes on Iran(布伦特原油价格、伊朗方面表态及海湾航运与设施风险背景)




