

俄乌冲突与能源市场目前处于“谈判窗口仍在、基础设施攻击未停”的拉扯阶段。美国斡旋为11月复谈保留空间,但现有证据无法证明停火、安全保证或能源设施保护已经形成可执行机制。因此,市场定价的关键不只是双方是否愿意谈判,而是袭击能否降级,以及冲突是否由电力系统外溢至能源出口、运输和保险环节。
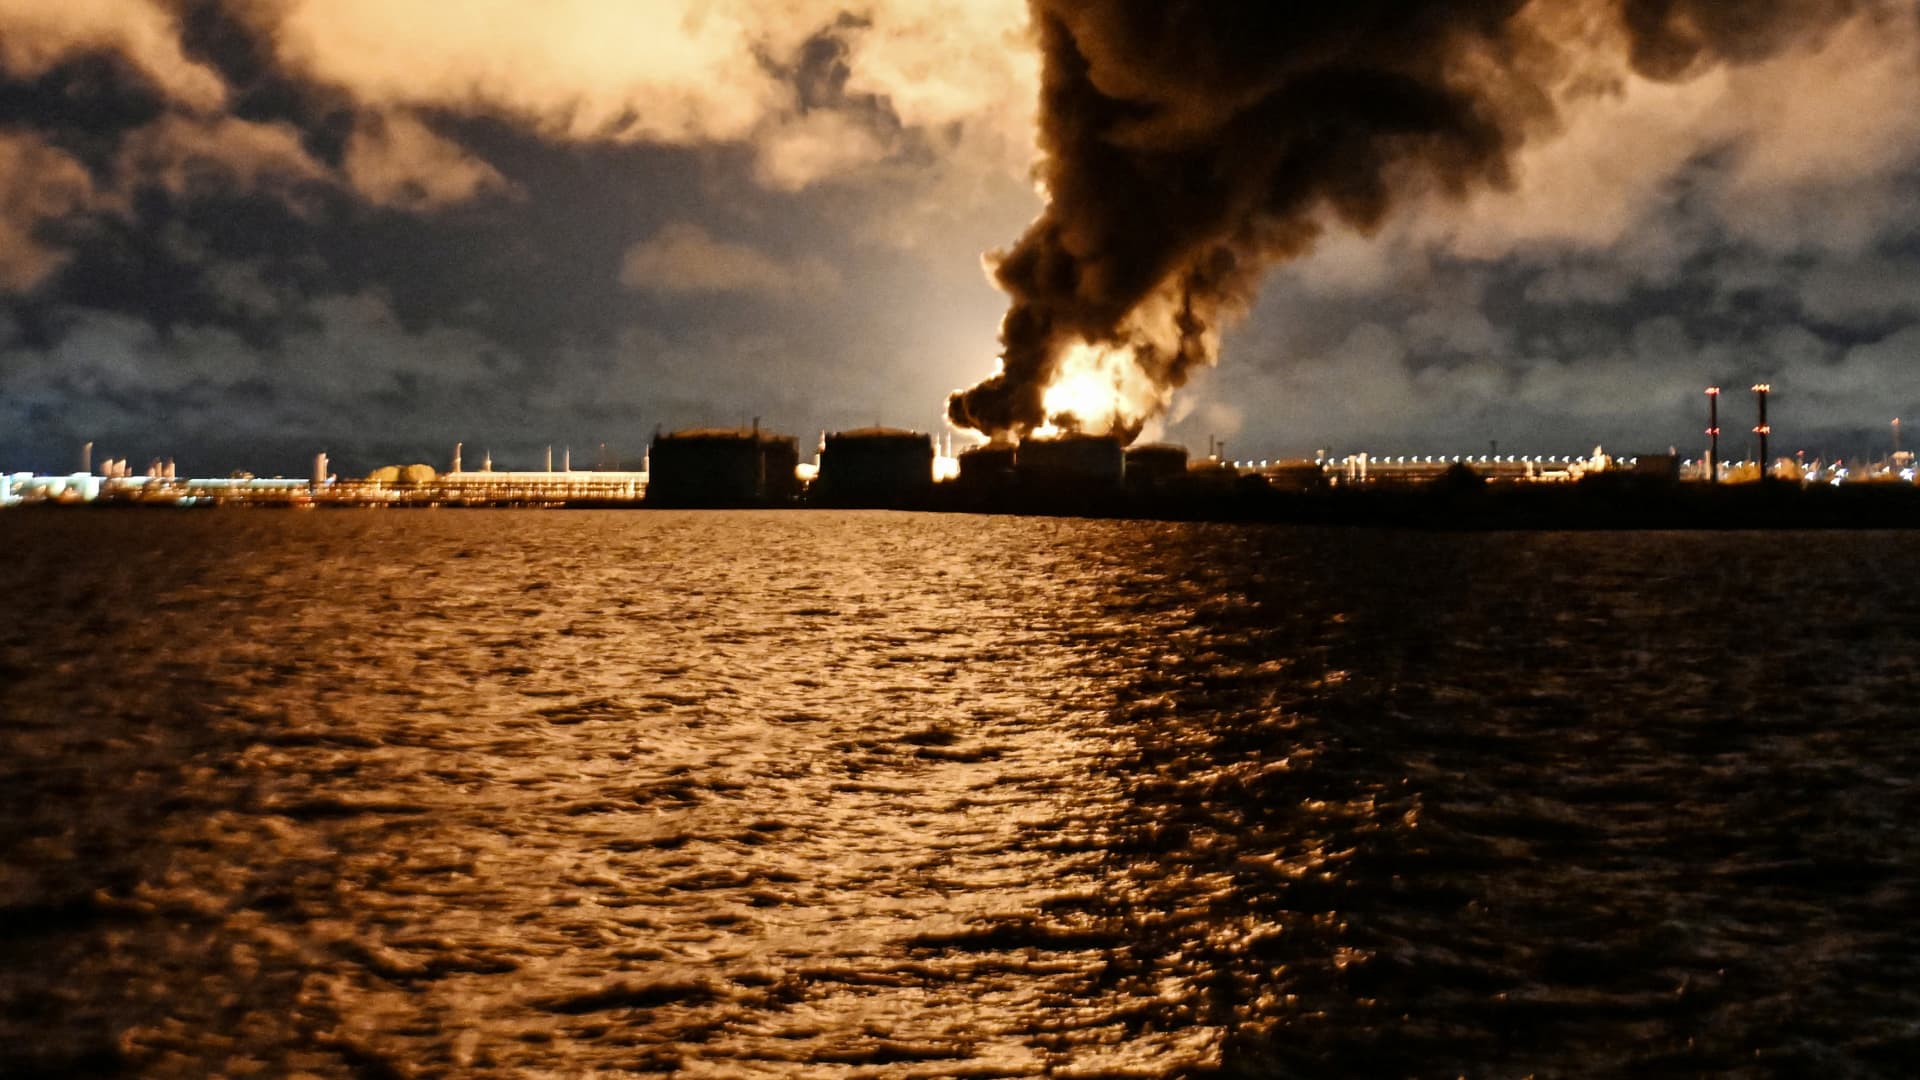
截至CNBC报道时,乌克兰能源部称,日托米尔、沃伦、尼古拉耶夫、波尔塔瓦、赫梅利尼茨基和里夫讷等地区的能源设施遭袭,导致超过50万人停电;DTEK称一座未具名热电厂在炮击后停止发电。俄国防部则称夜间拦截并摧毁443架乌克兰无人机。事件事实较清楚,但材料没有提供原油、天然气、黄金、美元、美债、BTC、ETH或美股的实际价格反应,因此以下判断属于有明确方向的基准情景分析,不是行情复盘。
谈判进展与基础设施互袭同时出现
美国总统特使威特科夫在圣彼得堡会见普京后,普京表示俄方准备在11月恢复由美国斡旋、与基辅进行的谈判,并称目标是就俄乌安全形成最终安排,而非短期停火。泽连斯基则表示愿意停火,但要求有力且可靠的安全保证。
问题在于,口头意向尚未转化为可核验的执行机制。报道所称10月11日的“能源停火”没有产生有意义结果;乌克兰在暂停攻击俄罗斯能源目标三天后,又因俄方继续袭击其基础设施而恢复行动。结合此前俄乌冲突与跨资产风险的分析框架,基础设施受袭是否持续,比单次会谈标题更接近风险溢价能否延续的核心变量。
供应风险仍需区分局部停电与全球断供
已确认的信息是乌克兰境内大范围停电和一座热电厂停运,这不能直接推导为俄罗斯原油、欧洲天然气或全球海运供应已经中断。现阶段更合理的基准判断是:能源市场存在有限的供应风险溢价,但尚不足以确认断供型上涨。
后续传导需要依次经过三个环节。第一,袭击是否从电力系统扩展至炼厂、出口终端、港口、航线或保险;第二,供应中断概率是否被原油、天然气和航运价格确认;第三,通胀预期、央行政策预期和风险偏好是否出现同步变化。缺少其中任一环节,都不能把潜在供应冲击直接写成能源价格或相关股票的既成涨幅。
市场结论与短期方向
未来1至2周,跨资产表现更可能分化,而不是形成一致的“买入避险”行情。下表给出基准方向;这些方向是事件驱动的条件判断,仍需价格数据确认。
| 资产 | 基准方向 | 主要传导 | 判断失效条件 |
|---|---|---|---|
| 黄金 | 短期偏强 | 地缘风险和储备需求提供支撑,但美元与实际利率可能抵消涨幅 | 谈判形成可执行安排、能源设施持续降级,或美元和实际利率同步走强 |
| 原油 | 有限上行偏向,但基准情景不是断供型上涨 | 袭击外溢至出口、运输或保险后,供应中断概率才会明显重估 | 冲突降级令风险溢价消退,或已有出口与运输设施遭到实质破坏并强化供应冲击 |
| 美元 | 震荡偏强 | 避险需求占优时获得支持,美国增长预期恶化则限制涨幅 | 其他经济体政策反应更鹰派,或美国融资条件恶化明显压过避险流入 |
| 美债 | 收益率高位震荡、通胀情景偏上 | 能源通胀限制宽松预期;增长冲击和避险买盘则可能压低收益率 | 增长担忧压过通胀补偿,或供应风险快速消退 |
| BTC、ETH | 震荡偏弱 | 风险偏好下降及实际利率预期上行通常不利于高波动资产 | 冲突升级触发更广泛的货币宽松预期,或市场确认其避险和流动性属性 |
| 美股 | 大盘偏弱,高估值科技股承压 | 成本、贴现率和全球增长预期三重压力;能源及防务板块可能相对占优 | 袭击降级、收益率回落且增长预期保持稳定 |
美元、利率与黄金:同一种风险不会带来同一种交易
美元同时受到避险需求与美国增长预期影响。若资金更重视冲突升级带来的安全需求,美元可能走强;如果冲突压低全球增长并推高美国融资条件,美元优势可能减弱。利率方向同样取决于两条链路:能源价格若抬高通胀补偿,债券投资者可能要求更高收益率;若增长担忧和避险配置占优,长端美债收益率可能回落。
黄金的基准判断是未来1至2周短期偏强。地缘风险提升储备需求,但美元走强和实际收益率上升会压低其估值支持。现有材料没有金价、美元指数或美债收益率数据,因此“偏强”是对事件驱动方向的判断,而不是声称黄金已经上涨。黄金偏强判断在谈判形成可执行安排、能源设施持续降级,或美元与实际利率同步走强时失效。
BTC、ETH、美股与外汇:高波动资产先反映不确定性
BTC和ETH全天交易,可能在传统市场休市期间率先反映新袭击或谈判消息,但交易速度不代表风险更低。基准情景下,避险情绪降温风险偏好,加上潜在通胀和实际利率压力,使两者呈现震荡偏弱;只有当市场转向更广泛的货币宽松预期,或形成可验证的避险需求,这一判断才需要上修。
美股方面,高估值科技股更容易受到成本、融资条件和全球增长预期变化的影响;能源与防务企业可能获得相对支持,但不代表整个能源板块必然上涨。外汇方面,欧元更直接暴露于欧洲能源和增长风险,瑞士法郎与日元偏向避险需求,区域货币则取决于冲突是否影响能源、贸易和制裁边界。美元指数的方向仍由避险配置与美国增长预期的相对强弱决定。
证据边界与下一阶段核验指标
本文依据的是CNBC的一篇事件报道,事实链涉及乌克兰能源部、DTEK、俄国防部及俄乌领导人的公开表态,属于媒体二手整理。材料没有提供各资产的实际价格反应、官方文件全文或第二家独立媒体的交叉验证,因此不能据此断言市场已经完成重定价。
下一阶段应核验四项信号:乌克兰多地电力修复进度及DTEK热电厂是否恢复发电;11月谈判是否如期举行,并形成停火、安全保证和能源设施保护的具体安排;袭击是否扩大到能源出口、航运及相关基础设施;原油、美元、美债收益率、黄金、BTC和ETH是否形成相互印证的价格反应。在这些信号出现前,核心结论是:冲突风险仍能放大跨资产波动,但尚未确认全球能源断供,基准情景应以黄金相对偏强、能源风险溢价有限、BTC/ETH震荡偏弱和大盘风险偏好承压为主。




