

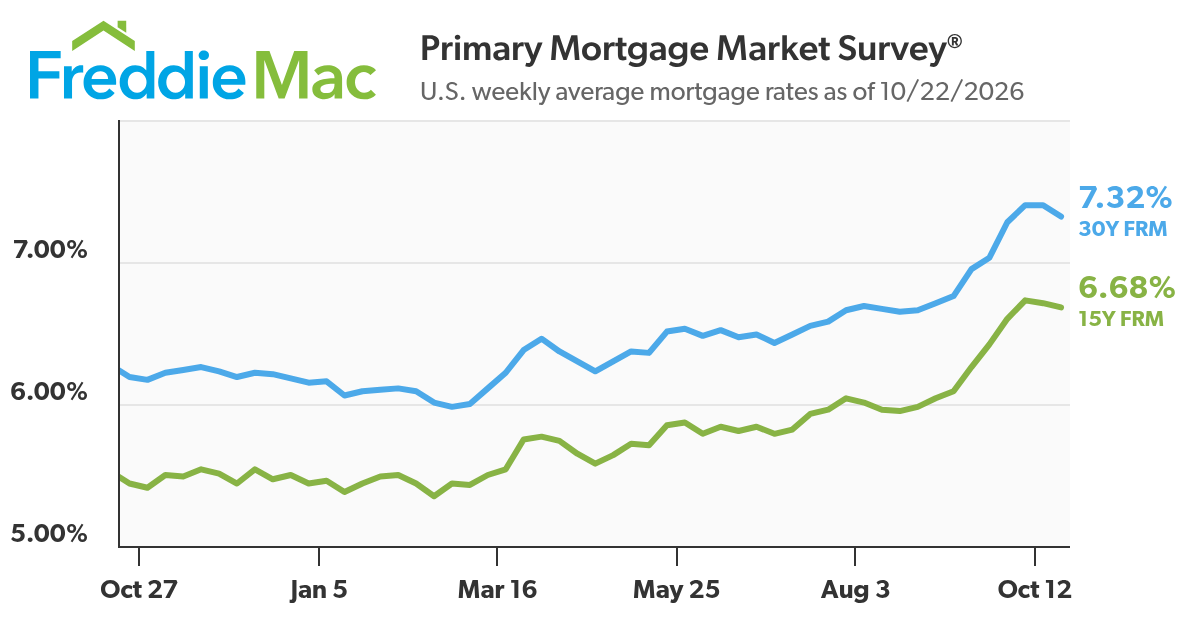
Freddie Mac于2026年10月22日发布的调查显示,美国30年期按揭利率从前一周的7.40%降至7.32%,释放的是住房融资压力边际缓和的信号,而不是长期利率环境已经全面转松的确认。虽然周度降幅达到8个基点,但该利率仍比一年前的6.19%高1.13个百分点;对美元、黄金、科技股和加密资产而言,这仍是一条需要其他市场数据验证的初步线索。
7.32%释放了什么信号
截至2026年10月22日,Freddie Mac的抵押贷款市场调查(PMMS)显示,30年期固定按揭利率从前一周的7.40%降至7.32%,下降8个基点;15年期固定按揭利率从6.71%降至6.68%,下降3个基点。Freddie Mac首席经济学家Sam Khater表示,30年期固定按揭利率下降,为潜在购房者提供了一定缓解。
边际改善与融资成本偏高可以同时成立。与一年前相比,30年期固定按揭利率高1.13个百分点,15年期固定按揭利率高1.24个百分点。因此,8个基点的周度回落可以缓冲部分月供压力,却不足以改变长期住房融资成本明显高于一年前这一事实。
PMMS的统计口径也需要明确:调查覆盖符合规范、采用完全摊还方式的购房贷款,借款人需支付20%首付并具备优秀信用。该数据适合作为标准住房融资成本的高频观察指标,不能直接代表所有贷款类型、所有信用层级或全部购房者的实际融资成本。
本次来源没有提供住房成交量、抵押贷款申请量、房价、库存、信贷标准或MBS利差,也没有说明利率回落究竟来自国债收益率、MBS利差还是住房信贷供需变化。因此,7.32%不能被写成住房需求已经回暖,更不能单凭这一数据确认美联储政策路径已经转向。
市场结论与短期方向
基准判断:未来1至4周,美国住房融资条件呈“边际缓和、总体仍偏紧”的混合走势,方向为 mixed_with_base_case。依据是30年期按揭利率周度下降8个基点,说明融资压力有所缓冲;但其仍较一年前高1.13个百分点,尚不足以代表宽松条件已向住房活动、信用扩张和风险偏好全面扩散。
完整的传导链是:按揭利率回落需要与长端美债收益率下降、美元不再走强及金融条件改善相互印证,才可能进一步减轻成长股和加密资产的贴现率压力。如果长端收益率不降反升,或美元与黄金因避险需求走强,则单条按揭调查的基本面意义将明显减弱。现有证据没有提供这些同步市场数据,因此本文不对BTC、ETH、美元或黄金给出缺乏验证的单边价格判断。
这一判断置信度为中等偏高。若后续10年期和30年期美债收益率同步回落、MBS利差收窄、抵押贷款申请与住房成交改善,基准判断可上调为更明确的融资环境转松;若长端收益率反弹、MBS利差扩大或住房活动继续恶化,则“边际缓和”的短期判断失效。
从按揭利率到美元与风险资产的验证链
按揭利率可以作为长期美债和抵押贷款支持债券(MBS)利率环境的高频观察指标,但两者不能直接画等号。若30年期美债收益率同步下降,说明更广泛的无风险融资成本也在走低;若按揭利率单独回落,则还需要排查MBS利差、住房信贷供需和其他融资条件的变化。本次来源没有提供这些分解数据。
债券收益率下降通常可以减轻贴现率压力,理论上对科技股和加密资产更友好;但若收益率下降反映增长担忧,盈利预期和信用风险也可能同步恶化,风险资产未必受益。不同期限利率若出现分化,住宅、房地产服务、银行和科技股的表现也可能进一步分化。相关市场机制可结合美债收益率与跨资产回撤的传导链进一步理解。
美元同样存在两种方向相反的逻辑:收益率下降和利差收窄偏向压低美元,而增长或避险担忧可能强化美元需求。当前没有美元指数、国债收益率或政策预期数据,不能断言利差变化已经压低美元,也不能声称BTC和ETH已经对7.32%作出正面反应。
黄金与住房相关行业为何不能机械跟随
黄金同时受到实际收益率、美元和避险需求影响。按揭利率下降若与实际收益率回落同步,通常有利于降低持有黄金的机会成本;若经济担忧推动预期利率下降,黄金的避险需求也可能增强。然而,本次材料既没有解释利率回落原因,也没有提供实际收益率与金价反应,因此不能把机制关系写成已经发生的市场结果。黄金、收益率与美联储路径的联动仍需结合实际市场数据判断。
对住宅建造、房地产服务和银行相关资产而言,融资成本下降只是必要条件之一。贷款能否真正扩张,还取决于借款人资格、房屋估值、银行风险偏好、收入预期和信贷标准。缺少这些数据时,更准确的表述是相关行业获得边际缓冲,而不是基本面已经反转。
科技股的估值更依赖未来现金流和实际贴现率,住房融资成本只是通过消费者信心、银行信用和经济周期间接影响盈利预期。因此,7.32%既不是科技股买入信号,也不是房地产和银行板块的独立反转确认。
后续验证清单与证据边界
第一组需要观察的是10年期和30年期美债收益率、实际利率、收益率曲线和MBS利差,它们决定按揭利率回落是否具有更广泛的市场基础。第二组是抵押贷款申请、成屋销售、新屋销售、房价和信贷标准,用来判断融资条件是否真正转化为住房活动。
第三组是美元、黄金、BTC、ETH和美股科技板块的同步表现。只有当利率、美元和风险偏好形成一致的传导链,才能把按揭利率下降升级为更明确的跨资产判断。若债券收益率下降而美元、黄金和风险资产反应分化,市场更可能是在交易增长、避险或政策路径,而不只是住房融资成本。
本文使用的外部来源仅有Freddie Mac通过GlobeNewswire发布的同一份PMMS调查,没有独立的第二来源,也没有同步债券收益率、美元、黄金、股票或加密资产反应数据。因此,本文提供的是可复核的利率传导框架与证据边界,不将调查发布后的市场表现表述为已经发生的事实。




